警備M&A|会社売却・事業承継を検討するオーナーのためのガイド
警備 M&Aで引き継ぐ中心は、警備員の名簿だけではありません。顧客との契約を守り、必要な教育と配置を続け、毎月の給与を支払える事業の仕組みです。売却価格を考えるときも、売上高や在籍人数だけで結論を出さず、現場別の採算、経営者に集中した仕事、契約更新と資金繰りをつなげて確かめる必要があります。
本記事は、これから会社売却を検討する警備業の経営者に向け、公表された6つの取引、業界動向、企業価値評価、仮定の倍率計算、買い手選びと引継ぎを一つの流れで解説します。施設警備、交通誘導・雑踏警備、運搬警備、身辺警備、機械警備では、同じ利益額でも事業を維持する条件が異なります。自社の業務構成に照らして読み進めてください。
情報確認基準日:2026年9月20日。公表事実、当編集部の分析、説明用の仮定を分けて記載しています。具体的な認定・労務・契約・税務の判断は、取引の形態と最新の制度に合わせて確認してください。
最初に押さえたい結論
- 人数の多さより、受託業務を継続できる配置・教育・管理の体制を説明する。
- 倍率を比べる前に、正常な採用費・代務費・管理者の報酬を引いた利益をそろえる。
- 会社の価値とオーナーが受け取る株式代金を分け、必要な運転資金を会社に残す。
- 最終契約の調印に加え、保証解除、給与支払い、顧客対応が実行できたことまで確かめる。
まず概算の検討から始めたい方は、警備会社の企業価値診断をご利用ください。記事中の試算は相場の保証ではなく、価格の前提を整理するための計算例です。
警備M&Aの業界分析は、業務区分と配置できる体制から始める
警備M&Aでは警備員数の増加と、自社の受注余力を分けて説明する
警察庁の令和7年の概況では、2025年12月末の認定業者は10,949業者、警備員は596,985人でした。いずれも全国の集計であり、会社ごとの採用難や営業地域の需給を示す数字ではありません。売却資料には対象年と範囲を添え、全国の増加をそのまま自社の増収見込みへ置き換えないことが大切です。[IND01]
当センターの見解では、警備会社の受注余力は従業員名簿の人数だけでは分かりません。勤務を希望する曜日、夜勤の可否、通勤範囲、保有資格、教育の状況が重なって、初めて現場を任せられます。同じ人数の会社でも、依頼の集中する時間帯に組める班の数が違えば、引き継げる仕事の量も異なります。
会社案内には総人数を載せ、検討資料では直近の配置実績と未充足の依頼を分けて示します。受注を断った理由も、人数不足、資格者不足、採算不一致、移動距離に区分すると有用です。買収候補は、自社と組み合わせれば解消する制約と、取得後も残る制約を区別でき、根拠のある事業計画を立てやすくなります。
1号から4号までの警備業務を、契約と人材の違いで整理する
警備業法の業務区分は、施設等の事故を警戒する1号、雑踏や通行場所の事故を警戒する2号、運搬中の現金等を守る3号、人の身辺を守る4号です。施設警備、交通誘導、貴重品運搬、身辺警備を一つの売上表にまとめると、必要な教育と管理体制の違いが見えなくなります。[IND02]
警備M&Aの準備では、請求先だけでなく、契約番号と実施場所に業務区分を付けます。一つの施設との契約に複数の業務が含まれる場合は、契約名だけで判定せず、実際に引き受けている作業を確認します。清掃や受付、設備保守などを併営する会社は、それぞれの売上と担当人員を分け、警備との兼務も表示します。
警備M&Aで施設警備の継続性を調べるときは、夜間対応の実態も見る
施設警備では、長く続いている取引でも、毎年の更新条件や顧客側の施設運営が変わることがあります。常駐人数、巡回回数、受付対応、休館日の扱いが契約書にどう記載され、現場で何を追加しているかを整理します。月額売上が安定しているという説明に、業務量の変化を追う資料を重ねることが必要です。
夜間や休日の現場では、欠員が出たときに誰が代わりに入り、誰が顧客へ説明するかが事業の継続性に関わります。社長が電話を受け、自分で勤務して解決しているなら、その対応を通常の仕組みと区別します。交代要員が足りない時間帯を隠さず示す方が、買収候補と具体的な増員計画を検討できます。
交通誘導の取引先集中は、工事工程と取消条件まで掘り下げる
交通誘導を主力とする会社は、建設会社別の売上比率に加え、工事現場と工程ごとの受注を整理します。同じ顧客の仕事でも、長期の道路工事と短期の補修では配置の見通しが違います。年度末などに売上が集中する場合は、恒常的な取引量と、その年だけの大きな工事の寄与を分けて説明します。
雨天延期や工程変更で勤務予定が動く現場では、取消料や人数変更の申出期限、待機の扱いが重要です。契約上請求できる金額と、実際に請求してきた金額が異なるなら、その理由を記録します。好意で吸収していた負担を買収後に直ちに請求できるとは限らず、相手との合意状況まで確かめる必要があります。
雑踏警備の大型案件は、反復受注と繁忙日の集中を区別する
イベントの警備は、一度の受注額が大きくても毎年同じ条件で続くとは限りません。定期開催の有無、発注者、競争入札の有無、開催日数、警備範囲を分けて履歴に残します。前年実績だけで次年度の売上を組まず、開催自体の確定と、自社への発注の確定を別の段階として管理することが有効です。
複数のイベントが同じ週末に重なる会社では、年間の勤務延べ人数より、ピーク日の班編成を確認します。現場の責任者が重複していないか、他社へ委託する範囲が合意されているか、教育と事前打合せに必要な時間があるかを点検します。受注残の多さと、安全に実施できる案件数を同一視しないためです。
当センターは、雑踏警備の実績を会場名だけで示すより、計画変更への対応と、実施後に改善した事項を添える方法を提案します。図面上の配置と当日の修正が記録されていれば、経験が個人の記憶だけに残っていないことを示せます。公開できない情報は伏せても、管理の方法そのものは説明できます。
貴重品運搬と身辺警備は、専門性と契約上の責任を別々に確かめる
運搬警備や身辺警備を扱う会社は、単に高単価の仕事があると説明するだけでは十分ではありません。対象物や対象者、運行・行動計画、必要な装備、再委託の有無によって、引き受ける責任が変わります。依頼者との秘密保持が強い契約ほど、開示できる範囲を確認してから買収候補へ資料を渡します。
貴重品運搬では、車両の所有やリースに加え、保守、使用権限、保険の対象と限度を確認します。身辺警備では、特定の担当者への信頼と会社への発注を分けて考えます。担当者が退職しても同じ条件で仕事が続くと決めつけず、代替要員を提案できる範囲と、顧客が承認を求める事項を整理します。
この分野の強みは、引受条件を理解したうえで約束を守れることにあります。実績を必要以上に詳しく公開することより、案件を引き受ける前の審査と、装備や人員を変更する際の承認経路を説明します。警備M&Aの説明資料に責任の境界が残っていれば、買収後の営業拡大によって無理な受注が増えることも防ぎやすくなります。
警備M&Aの機械警備収入と、機器販売・設置・保守の売上を混ぜない
機械警備を営む場合は、契約施設数に加え、監視と駆け付けを誰が実施しているかを整理します。警報機器の販売だけを行う取引、設置工事、保守、警備の月額契約は、収入が発生する理由が異なります。取扱製品が同じでも、設備販売の顧客数を、そのまま警備契約の継続顧客数として示すことは避けます。
月額契約については、契約開始時期、解約条件、更新、機器の所有者、通信費や交換費の負担を確認します。設備の無償貸与を含む場合は、受注時の支出と将来の更新を追えるようにします。売上が続いている間に交換が進んでいない機器があれば、残る契約期間だけでなく、交換計画と顧客負担の合意を示します。
当センターの見解では、機械警備の買収効果は施設数の合算だけでは説明できません。待機拠点が近くなる効果と、システムの互換性、顧客への説明、機器交換の負担を並べて検討します。統合前に維持すべき契約を残し、実行条件が確認できた範囲から統合効果を説明する方が、計画の信頼性が高まります。
常用警備員の人数と、長く勤務を続けられる体制を区別する
警察庁統計の常用警備員は、雇用期間の定めがない人、又は4か月以上の期間を定めた人を指します。一般にいう正社員だけの人数ではありません。自社を説明するときも、統計と同じ言葉を使うなら定義を付け、雇用形態、所定労働時間、実際の勤務日数を混同しないことが必要です。[IND01]
人材構成は平均年齢だけで判断せず、現場を任せられる経験、勤務希望、通勤事情、今後の働き方を確認します。高齢の社員が多いことを一律の減点にする説明も、ベテランが残るから交代要員はいらないという説明も適切ではありません。本人の意向と現場の条件を合わせ、役割を引き継げるかを検討します。
本稿では、採用から定着までの記録と、既存社員が無理なく続けられる配置を、別の資料として用意することを勧めます。採用数が多くても早期離職が続けば体制は安定しません。逆に採用数が少なくても、教育済みの代替要員が育っている会社は、顧客への約束を維持する方法を具体的に説明できます。
警備M&Aでは法人の認定、営業所の責任者、現場の配置を分けて確認する
株式譲渡による警備M&Aは、法人の認定と変更届の要否を分ける
株式譲渡で会社の法人格が変わらない場合、警備業を営む主体は同じ法人です。ただし、代表者や役員、営業所、指導教育責任者などの変更は別途確認します。株主が変わるだけという説明で全ての手続を省略せず、取引の実行と同時に何が変わるかを一覧にし、所轄窓口へ具体的に示します。[IND03][IND04]
認定には有効期間があり、継続営業には更新が必要です。売却交渉中であっても更新期限が止まるわけではありません。認定を受けた公安委員会、番号、期間、主たる営業所を確認し、直近の届出と登記を照合します。旧社名や旧役員の書類しかない場合は、現状を説明できる証拠をそろえることが先です。[IND02]
警備M&Aの準備では、会社が存続する点と、買収後の運営が変わる点を分けた変更予定表が役立ちます。退任する社長が教育責任者も兼ねているなら、役員変更と人員配置の両方が課題になります。取得する株式の割合だけでは分からない実務上の変更を、売却の検討段階から洗い出します。
事業譲渡による警備M&Aでは、営業主体と必要な認定を先に確定する
警備業を新たに始める者には公安委員会の認定が必要です。事業譲渡で契約や設備を取得する場合、譲渡会社の認定が資産と一緒に自動移転すると扱ってはいけません。引受会社に必要な認定があるか、対象業務と営業所をどう運営するかを確認し、認定の申請と各種届出の要否を個別に整理します。[IND02]
既に警備業を営む買収候補でも、対象地域の営業所や業務内容が増える場合には確認が残ります。法人を新設して受け皿にする場合と、既存法人へ事業を移す場合を同じ日程で考えないことが重要です。行政上の準備、顧客契約の取扱い、人員配置の見通しがそろう前に、稼働開始日だけを約束しないようにします。
営業を止められない現場では、旧会社が担う最終勤務と、新会社が担う最初の勤務の間に空白を作れません。名義だけを旧会社に残す方法を安易に選ぶのではなく、実際の契約主体と業務の指揮系統を一致させます。合併や会社分割を用いる場合も、会社法上の承継と警備業法上の手続を分けて確認します。
2026年の要件規則改正を踏まえ、役員等の確認資料を更新する
2026年7月10日の改正では、欠格要件に関係する犯罪行為の参照規定が更新されました。警備業の要件に関する規則には同年8月12日施行の改正もあるため、7月版だけで確認を終えないことが大切です。古い誓約書や確認票を使い続けず、取引時点の規則と提出先が案内する書式を確認します。[IND05][IND06]
警備M&A後の役員候補が決まったら、就任予定日、担当業務、他社での役職などをまとめ、必要資料の準備を進めます。欠格事由の確認は肩書だけで完了するものではありません。会社を実質的に支配する関係も問題となり得るため、買収資金や出資関係を含む説明を、必要な範囲で専門家と共有します。[IND03]
ここでの目的は、候補者を形式的に選別することではなく、取得後も適法に営業できるかを確認することです。届出の準備不足が分かった場合は、誰が資料を用意し、誰が窓口へ確認するかを明確にします。社長交代を広告上の発表日だけで管理せず、営業を支える要件の確認と同じ予定表に置きます。
警備M&Aで指導教育責任者を引き継ぐときは、営業所と業務区分を対応させる
警備員が属する営業所では、取り扱う業務区分に応じた指導教育責任者の選任が必要です。資格者証を持つ人が会社にいるというだけでは、営業所の選任状況を確認したことにはなりません。警察庁の運用基準は、専任について常勤して業務を行える状態と説明しており、単なる名簿上の配置と区別しています。[IND03]
警備M&Aの説明資料には、営業所、業務区分、選任者、資格者証、勤務状況を対応させます。同じ人が複数の区分を担う場合も、実際の教育と管理に支障がないかを確認します。兼任等の扱いは制度上の条件によるため、取得後に別の営業所へ一人の資格者を共用できるという前提で、人員計画を作らないことが大切です。
退任予定のオーナーが選任されているなら、後任の資格取得、勤務開始、選任手続を一続きに考えます。資格者証の交付と実際の業務習熟は別の課題です。教育計画の作成や現場指導を誰が引き継ぐかまで示せば、売却後も社長が無期限に残らなければ運営できない状態を、早い段階で見直せます。
営業所の資格者と、現場に配置する検定合格警備員は役割が異なる
指導教育責任者と、特定の警備業務に必要な検定合格警備員は別の確認項目です。例えば、交通誘導では高速自動車国道や自動車専用道路、公安委員会が指定する道路などに配置基準があります。全ての現場で同じ資格・人数が必要と考えず、実施場所と業務種別に応じた基準を照合します。[IND07]
警備M&Aの準備では、資格者の名簿と実際の勤務表を重ね、必要な時間帯に配置されているかを点検します。一人を複数の現場の対応可能者として登録していても、同時に勤務できるわけではありません。休暇、研修、病欠時の代替も含め、資格がある人数と、顧客へ提供できる体制の差を説明します。
警備M&Aの買収候補が、資格者を追加すれば受注を増やせると考える場合は、受注候補の場所と日程まで示して検討します。特定道路の指定は地域によって異なるため、隣県の営業経験だけで新しい現場の配置条件を決めないことが必要です。法定の要件と顧客独自の資格条件も分けて管理します。
新任・現任教育の記録は、時間数と免除根拠をセットで残す
教育時間は警備員の資格や経験、従事する業務により異なります。例外に該当しない一般の警備員では、新任は基本・業務別を合わせて20時間以上、現任は年度ごとに10時間以上が基準です。一律に全員同じと扱わず、短縮や免除を用いる場合は、適用できる根拠を本人の記録と結び付けます。[IND08]
資料室には受講名簿だけでなく、実施日、内容、教育担当者、対象業務を確認できる記録を用意します。シフトが忙しく受講できなかった人がいるなら、未実施分と補完予定を明らかにします。帳簿を後から整えることと、実際に必要な教育を受けていることは別なので、記録の形式だけで完了を判断しません。
事業譲渡などで使用者が変わる場合は、過去に他社で教育を受けた事実だけをもって、新しい警備業者の教育等の責任がなくなるとは考えません。経験や資格に応じた取扱いを確認し、現場の違いに必要な教育を計画します。売却の時期と繁忙期が重なるほど、受講できる時間を先に確保する意味があります。[IND03]
機械警備の拠点統合は、管理者と即応体制の条件を確認してから計画する
機械警備では業務の届出に加え、基地局の管理者や即応体制の確認が必要です。警報の受信を集約できることと、現場へ到着できることは別です。対象施設、基地局、待機所、車両、担当者を地図と一覧にし、買収後に拠点を移す案がある場合は、適用される公安委員会規則と照合します。[IND03]
即応体制の時間を全国一律と説明してはいけません。例えば北海道の規則は原則30分以内、市の区域内の対象施設は25分以内とし、一定の対象施設について例外を設けています。この地方規則を他県へそのまま当てはめず、実施区域ごとの基準と顧客に約束した対応を分けて確認します。[IND09]
警備M&Aの拠点承継を検討するときは、通常の移動時間だけでなく、出動が重なる時間帯や車両の故障時の対応も記録します。将来の拠点削減効果を説明するなら、統合後に同じサービスを続けられる根拠が必要です。机上の距離計算だけで判断せず、通信障害や設備保守を含めて、既存契約に対する責任が途切れない構成を検討します。
警備M&Aの契約承継は、契約前後の書面と現場仕様を突き合わせる
警備業法には、契約を結ぶ前と後の書面交付に関する規定があります。警察庁の解釈では、他の警備業者へ再委託する契約も対象となります。警備M&Aの調査では契約書の有無だけでなく、依頼者へ何を説明し、どの内容で警備を引き受けているかを確認できる資料をそろえます。[IND03]
契約を一覧化するときは、期間、警備範囲、変更方法、再委託、事故対応、契約上の地位の移転、支配関係の変更に関する条項を拾います。株式譲渡で当事者が同じでも、通知や承諾を求める定めがないかを確認します。事業譲渡で当事者が変わる場合には、顧客との合意が必要となる範囲を個別に整理します。
現場の追加依頼が口頭のまま続いている場合は、現在の仕様を顧客と確認できる状態にします。買収後にその仕事をやめるのか、有償化するのかを、売却会社だけで決めることはできません。約束した警備と無償で増えた作業を分け、調査で見つかった差を、契約の更新や是正の課題として引き継ぎます。
警備M&Aの売却準備では、働き方と法令対応を現場の記録で裏付ける
人手不足への対応は、採用数より配置の再現性を示す
警察庁は2025年12月の省力化投資促進プランで、人手不足への対応と、配置・勤怠等の事務処理の改善を課題にしています。計画に示された将来目標は、個社の達成済みの成果ではありません。自社を説明する際は、採用施策やシステム導入の予定と、既に改善した実績を区別します。[IND10]
本稿の提案は、依頼を受けてから配置を決めるまでの記録を残すことです。必要人数が決まる時点、勤務希望の回収、資格の確認、欠員の補充を誰が行っているかを明らかにします。社長や管制担当者の個人端末だけに連絡が残っている場合は、後任が同じ判断をできる情報の置き場所を整えます。
警備M&Aで採用広告の応募数を買収効果へ直結させるより、面接、入社、教育修了、最初の勤務、一定期間後の定着を分けて追います。入社しても希望する現場を案内できずに離職した場合と、通勤事情で勤務できなかった場合では対策が違います。人を増やす施策と、既存社員が働ける機会を整える施策を分けます。
警備M&Aの単価改定資料は、賃上げの根拠と顧客の合意を並べる
2026年1月改正の労務費転嫁指針は、定期的な協議、公表資料の活用、交渉記録の保管を求めています。ただし、全ての警備契約に同じ法律関係が成立するわけではありません。取適法の適用は委託内容や当事者の要件等によるため、警備の契約だから当然に対象と断定せず、取引ごとに確認します。[IND11]
警備M&Aの売却資料では、現在の単価、申し入れた改定額、相手の回答、適用開始日を分けます。値上げ交渉中の案件を改定済みとして扱わないことが重要です。顧客が単価を上げる代わりに人数や業務時間の削減を求めた場合は、金額だけでなく、サービス内容の変更を含む合意として整理します。
最低賃金は地域ごとに効力発生日が異なるため、営業所と勤務場所に適用される額・時期を確認します。全国平均の目安だけで個々の給与を判断しません。単価の改定が賃金改定より遅れる契約があるなら、その期間を示すことで、後任は売上の伸びと資金負担の時差を理解しやすくなります。[IND12]
上番・下番と給与計算を照合し、待機や引継ぎの扱いを確認する
勤務表上の予定時間と、実際の出退勤や現場引継ぎの時間が一致しているかを確認します。交代要員を待つ時間や、指示された準備・報告を記録から落としていないかが論点です。労働時間は名称だけで判断するものではなく、使用者の指揮命令下にあるかなど、実際の状況に即して検討します。[IND13]
施設警備の休憩や仮眠も、契約書にその名称があるだけで一律に労働時間から外せるとは限りません。呼出しに対応する義務、代替要員の有無、実際の中断を確認し、専門家へ判断材料を渡します。警備M&Aの調査で問題が見つかった場合は、将来の勤務改善と、過去分の支払等の確認を別の作業として進めます。
紙の日報と給与システムが別々なら、少数の現場を選び、予定表、実績報告、請求、給与まで照合します。差が出た原因が、締日の違いなのか、勤務延長の未申告なのかを追うことが大切です。全件を機械的に同じと扱わず、修正の必要な現場と、運用が定着している現場を説明できる状態にします。
警備業務の派遣禁止を踏まえ、応援と再委託の実態を確認する
警備業務は、労働者派遣法上の派遣禁止業務です。人員不足を解消するために他社から人を借りるという説明では、実際に誰が雇用し、誰が指揮命令するのかが不明確になります。契約書の題名が委託や応援であっても、実際の運営を確認し、適法な業務委託かを検討する必要があります。[IND14]
他の警備会社へ業務を委託している場合は、相手の認定、受託範囲、配置、教育、連絡責任を確認します。注文元からの連絡を誰が受け、現場の隊員へどの経路で指示するかも整理します。複数社が同じ場所で警備する場合ほど、役割分担を曖昧にせず、緊急時の情報共有と指揮命令を区別することが重要です。
警備M&Aで同じグループに入っても、別法人の間で自由に隊員を派遣できるようになるわけではありません。人員不足を補えるという買収提案を受けたら、雇用、教育、業務委託、現場管理をどう設計するのかを具体化します。統合効果の説明に、法令上使えない人員の融通を含めないことが必要です。
屋外警備の熱中症対策を、休憩場所と交代要員の準備へつなげる
2025年6月施行の規則改正により、一定の暑熱作業では報告体制、重篤化を防ぐ手順、関係者への周知が必要です。対象はWBGT28度以上又は気温31度以上の環境で、連続1時間以上又は1日4時間を超える実施が見込まれる作業です。夏季の交通誘導等では、現場条件に沿って適用を確認します。[IND15]
警備M&Aに向けた現場の点検では、手順書があるかだけでなく、誰へ連絡し、誰が交代に入り、どこで休めるのかを確認します。顧客の施設や工事現場を使う場合は、自社だけでは決められない事項もあります。休憩場所や連絡方法の合意が個人間の口約束なら、後任が同じ条件を利用できるよう整理しておきます。
安全対策を費用の増加としてだけ扱うと、勤務を続けられる条件を見落とします。装備の配布、交代の組み方、悪天候時の判断が実行されているかを確認し、事故や体調不良への対応記録を改善に使います。本稿では、必要な安全対応を織り込んだ現場の運営能力を、承継可能性の一部として説明します。
機械化の価値は、削減した作業と残る責任を具体化して示す
省力化投資促進プランでは、警備ロボット等だけでなく、配置管理や上番・下番報告のシステム化も例示されています。機器を導入した事実と、人員や事務時間を減らせた実績は別です。購入済みの設備を高く評価してもらうために、法定配置や顧客への約束を省けるものとして説明しないことが必要です。[IND10]
警備M&Aで説明する省力化の効果は、対象現場、実施した作業、減った手作業、残った確認業務を対応させます。誤報や通信障害が増えて別の担当者の負担が大きくなった場合は、その実績も含めます。効果を一つの削減率で表すより、どの条件で機能するかを説明した方が、買収候補は別の現場へ広げられる範囲を判断できます。
警備計画と個人情報は、開示の目的と閲覧者を限定する
警備会社が扱う情報には、従業員情報に加え、入退館記録、施設の図面、連絡先、警報の履歴などがあります。個人情報の事業承継には法上の取扱いがありますが、交渉段階でも利用目的や取扱方法、交渉不成立時の措置等を契約で定める必要があります。売却目的だから全情報を自由に渡せるとは考えません。[IND16]
鍵や暗証番号、警備の弱点が分かる情報は、通常の財務資料と分けて管理します。初期の検討では現場を番号で表示し、取引の規模や業務区分を確認できる範囲に絞ります。実物の手順が必要になる段階で、閲覧者と保存場所を決め、顧客との秘密保持や再委託の条件に抵触しない方法を確認します。
事業譲渡で必要な情報を引き渡す場合も、引き継いだ後の利用目的を無制限に広げることはできません。顧客の担当者が変わる際には連絡先を更新し、旧担当者や退任する役員のアクセス権を見直します。情報の引継ぎをファイル送付で終わらせず、誰が閲覧と更新を続けるかまで定めることを勧めます。
警備M&Aの準備として、認定の標識・届出・是正記録を現状に合わせる
2024年4月から認定証は廃止され、認定を受けたことを示す標識を掲示する仕組みになっています。主たる営業所に加え、原則としてウェブサイトにも掲示が必要で、小規模事業者等には例外があります。古い認定証の写しだけで確認を終えず、標識の内容と現在の法人・営業所の情報を照合します。[IND17]
行政への届出、立入検査の指摘、苦情、事故の記録を、発生日と対応状況で整理します。指摘があったことだけで一律に会社の価値を決めるのではなく、原因、是正、再発防止が確認できるかを示します。未対応の事項を単に引継ぎ予定と書くより、営業継続への影響と実行する担当者を明確にする方が有用です。
当センターが警備M&Aで重視する、信頼を引き継ぐ資料は、立派な規程集だけではありません。認定・選任・教育・契約・配置の記録が、実際に稼働している営業所と現場に結び付いていることが重要です。制度上の確認事項と現場の改善課題を対応させれば、買収候補は取得後に守るべき条件を把握できます。
警備M&Aの6事例から読む、契約と配置を引き継ぐ条件
警備会社の買収ニュースは、取得金額や警備員数だけを追うと、自社の売却準備につながりにくくなります。何の警備を、どの地域で、誰が判断しながら提供している会社なのかを読むと、買い手が必要とする機能が見えてきます。ここでは、施設警備、交通誘導、地域再編、総合警備という異なる角度から6取引を比較します。
以下の公表事実は当事会社の発表や決算資料で確認し、その下の「本稿の見解」は売却を検討するオーナー向けの独自分析です。分析部分は、対象企業に実際の問題があったことや、当センターが取引を担当したことを意味しません。複数社を同時に取得した例もあるため、数えているのは対象会社数ではなく取引事例数です。
五大テックの全株式取得:施設警備の強みを勤務体制で説明する
公表事実:2022年5月に取得、金額は後日の有報で確認
東洋テックは2022年4月28日、大阪に本社を置き、施設警備を中心とする警備業と建物管理を手掛ける五大テックの全株式取得を発表しました。初期発表では取得日を同年5月30日の予定とし、取得価額は非開示でした。警備とビル管理の事業基盤を広げる取引として位置付けられています。[C1]
その後の東洋テックの有価証券報告書は、企業結合日を2022年5月30日、取得割合を100%と記載しています。現金による対価・取得原価は10億3,183万1,000円で、取得関連費用は別に示されています。初期発表時の非開示と、後日に確認できる金額を分けて読む必要があります。[C2]
本稿の見解:施設ごとの「守れる時間」が事業の説明になる
施設警備を中心とする警備M&Aの準備では、契約施設数に勤務体制の説明を重ねることが大切です。平日の日中に勤務する案件と、夜間・休日も続く案件では、同じ月額売上でも必要な交代要員が違います。施設単位の契約時間と、休暇や教育を織り込んだ実際の勤務時間を対応させると、引き継ぐ負担を買い手が判断しやすくなります。
施設の受付、巡回、入退館の確認などは、契約上の担当範囲を確認して整理します。顧客から頼まれた付随業務を長年無償で続けている場合、請求書だけを見ても必要な人手は分かりません。追加業務を断るべきだという話ではなく、どこまで現在の料金に含み、変更を誰が承認しているかを説明できる状態が重要です。
現場責任者が顧客の担当者と築いた関係も、連絡先一覧だけでは承継できません。報告の頻度、注意事項の更新方法、現場から本社へ相談する条件を、通常業務の記録から整理します。担当者の記憶に頼る例外を減らしておけば、社長が退任した後も、顧客が期待する説明と本社の判断が食い違いにくくなります。
ビル管理との組み合わせを自社に当てはめるなら、買い手と同じ施設の顧客を持つことだけで効果を見込まない姿勢が必要です。警備と設備管理では、依頼窓口や契約更新時期が異なることがあります。共通の訪問や報告が役立つ業務と、専門担当者が別に必要な業務を区分すると、提案の実現性を具体的に話せます。
自社の収益を示す際は、契約料金から警備員の賃金を引いた額だけで説明を終えないことです。代替配置の調整、現場への教育、制服や装備の更新、施設間の移動なども運営に必要です。これらを本社経費としてまとめている会社は、主要契約がどの程度の管理工数を使うかを補足すると、採算の根拠が伝わります。
人材の共通活用を提案する候補先には、増員の考え方も聞いておきます。近隣に人員がいることと、対象施設の勤務条件に対応できることは別だからです。必要な教育、勤務時間帯、現場経験を照合したうえで応援体制を検討できれば、抽象的な人手不足解消の説明を、現場が納得する引き継ぎ計画へ進められます。
この事例の取得原価を自社の売上高に当てはめて、売却価格を比例計算することはできません。対象契約の採算、資産負債、取得時点の条件が異なるためです。オーナーが参考にしたいのは金額の大きさより、施設警備を安定して続ける仕組みが、買い手の既存事業とどこで接続できるかという検討の順序です。
ISA・SSSの全株式取得:交通誘導の受注と日々の手配をつなぐ
公表事実:札幌の警備会社2社を2022年3月に取得
エルテスは2022年3月10日、連結子会社のAIKが、札幌市のISAとSSSの全株式を取得すると発表しました。両社は雑踏・交通警備を手掛け、電気通信工事現場への対応が紹介されています。取得価額は非開示で、発表時の実行予定日は同年3月16日でした。[C3]
エルテスが2022年7月14日に公表した決算説明資料では、両社の参画日を同年3月16日とし、警備事業の北海道への展開を示しています。初期発表にある価格評価の方法の説明から、実際の成約倍率を特定することはできません。ここでは2社を一体の取得案件として扱います。[C4]
本稿の見解:受注が安定する理由を月次の実績で示す
交通誘導を担う会社の警備M&Aを検討するときは、建設関連という大きな分類だけで需要を読むと実態を見失います。通信設備、道路、住宅など、発注の目的や工程によって注文の入り方が違うためです。売却する会社は顧客名だけでなく、どの種類の工事を、どの時期に、どれほど継続して受けてきたかを整理すると強みを説明できます。
季節変動が小さいという説明には、月別の依頼人数と実働人数を添えると説得力が生まれます。依頼が多くても、人員を用意できず断った注文は実現した売上に含められません。逆に依頼量が少ない月でも、定期案件で勤務機会を確保できるなら、採用した警備員が継続して働ける理由として示すことができます。
注文から請求までの情報のつながりにも注目します。前日に変更された配置内容が、現場の勤務記録には残っていても、請求担当者へ届いていない場合があります。自社にそのような差がないかを点検し、変更の受付、承認、実績確認、請求への反映という流れを示せば、買い手は利益が記録に裏付けられているかを確かめられます。
配車や配置の担当者が顧客ごとの事情を把握している会社では、その判断能力が受注を支えています。オーナー自身が早朝の変更連絡を受けているなら、誰へ何を引き継ぐ必要があるのかを記録します。電話の件数を数えるより、通常の担当者では判断できなかった理由と、次回から任せられる条件を残す方が役立ちます。
デジタル化に関心を持つ候補先との面談では、新しいシステムの導入予定だけで価値を語らないことです。現場名、勤務区分、注文の単位などの入力基準が揃わなければ、集計は正しくなりません。現在の帳票が簡素でも、誰が確認した実績なのかをたどれる会社は、引き継いだ情報の検証や移行を進めやすくなります。
給与の支払いと顧客からの入金の間隔も、警備会社の引き継ぎに影響します。勤務実績が増えた月には、売上の増加より先に必要資金が膨らむことがあるためです。採用を増やして受注を取る計画を提案するなら、支払日、締日、入金日を重ね、どの段階で資金が必要になるかまで説明しておくと計画が具体化します。
地域外の買い手が来る場合には、営業所の名称を残すかどうかより、日々の手配を誰が続けるかを先に確認したいところです。顧客が頼りにしているのが注文の速さや変更への対応なら、その窓口を急に変えることは負担になり得ます。公開事例から自社へ持ち帰るべき問いは、受注を支える習慣を説明できるかという点です。
アークグループ2社の取得:採用力を現場の稼働へ変える
公表事実:首都圏の交通誘導・雑踏警備を担う2社を取得
当時のアウトソーシングは2021年10月8日、アーク警備システムとアークミライズの全株式を同日取得したと公表しました。両社は1都3県で交通誘導や雑踏警備を行う企業として紹介されています。発表には株式取得の対価の記載がなく、本稿ではその金額や成約倍率を推定していません。[C5]
発表では、買い手の採用や営業の基盤と、対象会社の警備事業を組み合わせる方向性が説明されています。ただし、そこで示された狙いと、取得後に実際に達成した人員増や利益改善は区別が必要です。以下は、同じように人材面の支援を期待して警備M&Aを考える会社に向けた検討事項です。[C5]
本稿の見解:応募人数より継続勤務に至る過程を評価する
採用を支援できる買い手は、警備会社にとって魅力的な候補です。しかし応募者の数が増えるだけで、受けられる仕事が同じ割合で増えるわけではありません。応募、採用、教育、初回の現場配置、継続勤務までを分けて実績を整理すると、自社に不足しているのが募集力なのか、勤務開始後の支援なのかが見えてきます。
採用費を比較するときも、広告費だけでは判断しにくいものです。面接の調整、教育担当者の時間、初回勤務のフォローなどを含めて確認します。退職が特定の時期に多いなら、その理由を把握しないまま採用枠だけを増やす計画には慎重さが必要です。自社の記録で改善箇所を説明できれば、支援内容の交渉につながります。
在籍している警備員の人数と、翌月の注文を受けられる人数も分けます。勤務できる曜日、時間帯、通勤可能な地域などが違えば、全員を同じ人員として計画することはできません。個人の詳細情報を初期の候補先へ広く渡すのではなく、匿名の集計で対応力を示し、必要な段階で範囲を限定して確認する方法が考えられます。
経験豊富な警備員がいることは強みですが、その人が現場を離れた場合の教育体制も確認されます。新人を受け入れられる現場や、教育後に相談できる担当者が明確なら、採用から継続勤務への移行を支えられます。売却前には優秀な人材の紹介に加えて、その人の負担を周囲が分担できるようにしているかを点検したいところです。
人材事業を持つ買い手を検討する場合でも、別分野で働く人がそのまま警備現場へ入れるという前提は置けません。対象業務に必要な教育や配置上の条件を満たすか、本人が希望する働き方と合うかを確認する必要があります。買い手の規模より、勤務開始までの過程を誰が担い、費用をどう負担するかを話し合うことが有用です。
営業面の支援は、顧客紹介の件数ではなく、対応可能な地域と時間帯に合う注文かどうかで考えます。遠方の案件ばかり増えれば移動負担が増し、既存の警備員が働きにくくなる可能性もあります。案件を受ける基準や現場責任者の配置を共有し、売上拡大が現在の仕事の質を下げない形になっているかを確認します。
オーナーが残る期間を設けるなら、採用人数という結果だけを退任の目安にしないことです。新しい配置担当者が注文と勤務可能者を照合し、難しい依頼に対応できるようになるまでの役割を具体化します。取引後の協力を頼まれた際にも、社長が無期限で欠員を埋める状態にならないよう、担当範囲を整理しておくことが重要です。
CSP東北の追加取得:地域拠点をまとめる取引と取得原価の読み方
公表事実:既存31%から67%へ、地域再編を伴う子会社化
セントラル警備保障は2021年6月25日、宮城県を中心に常駐警備、機械警備、運輸警備などを展開するCSP東北の子会社化を発表しました。既に31%を保有する関連会社の株式を追加取得し、67%に引き上げる内容です。初期発表では取得価格を非開示とし、実行予定日を同年6月30日としています。[C6]
後日の有価証券報告書は、企業結合日を2021年6月30日と確認しています。取得原価3,647万4,000円の内訳は、従来保有する31%分の時価1,687万6,000円と、追加取得した36%分の時価1,959万8,000円です。取得原価全額を、その日に新たに支払った代金と扱うことはできません。[C7]
本稿の見解:拠点の近さが役立つ場面を特定する
地域再編を意識した警備M&Aでは、営業所の数が減れば費用が下がる、という説明だけでは不十分です。顧客の所在地、警備員の通勤、教育を行う場所、管理者の訪問など、拠点ごとの役割が異なるからです。自社の営業所がどの業務を支えているかを示すことで、移転や統合を急ぐと失われる機能も候補先へ伝えられます。
近隣に同業の拠点がある候補先には、日常の管理業務で協力できる範囲を確認します。例えば教育の日程調整や、経験者による現場責任者の支援は検討の入口になります。一方、同じ地域に警備員がいても、契約や勤務条件を無視して自由に動かせるわけではありません。実行できる協力の範囲を業務ごとに分けることが必要です。
機械警備と常駐警備を併営する会社では、顧客への報告や問い合わせの窓口をどう維持するかも論点になります。体制をまとめても、顧客から見た対応が遅くなれば統合の意味が薄れます。経営会議の体制と現場で必要な判断の速さを分け、承認待ちを増やさない担当範囲を決めておくと、引き継ぎ時の混乱を減らせます。
ただし、こうした検討のために、警備の詳細な運用情報を初期の面談から開示する必要はありません。契約別の売上や地域別の体制を匿名で示し、候補先を絞った後に必要な情報を確認する方法を取れます。顧客の秘密を守りながら事業の説明を進めること自体が、売却後も守るべき運営姿勢を示す材料になります。
既存の資本関係がある相手との追加取得は、初めて会う買い手へ全株式を売る場合と交渉の出発点が異なります。相手が既に知っている情報と、今回初めて確認する事項を分ける必要があります。日頃の協力関係が良好でも、追加投資後の役割、管理費の負担、意思決定の範囲まで一致しているとは限らないためです。
取得原価の内訳は、価格交渉の比較資料を読むうえでも教訓になります。過去から持つ株式の評価額と、新たな取得分が一緒に表示される取引では、見出しの金額をそのまま会社全体の売却代金と読めません。自社の警備M&Aで取引条件を比べるときも、何%の株式に対する提示か、既存出資分や関連費用を含むかを先に揃えます。
地域で長く経営してきたオーナーは、顧客を維持するために残したい判断と、買い手へ任せたい仕事を具体化しておきます。地元の取引慣行をすべて変えない約束より、見積りや採用などの場面ごとに説明する方が現実的です。地域への理解を条件に落とし込めれば、退任後も続けられる会社の運営方法を協議しやすくなります。
セノンの55.1%取得:人の警備と技術を組み合わせる際の確認点
公表事実:取得する株式の金額と関連費用は別に開示
セコムは2022年5月12日、常駐警備、機械警備、航空保安などを行うセノンの普通株式55.1%の取得を決定し、契約を締結したと公表しました。普通株式の取得価額は269億9,900万円、アドバイザリー費用は概算6,000万円で、合計概算270億5,900万円とは区別されます。[C8]
初期発表は実行予定日を2022年7月1日とし、人的な警備と技術の組み合わせを狙いに挙げています。その後の同年11月10日の決算短信で、7月の子会社化を確認できます。本稿は実行月までをこの資料で確認したものとして扱い、取得割合55.1%を100%取得と読み替えていません。[C8][C9]
本稿の見解:技術導入による変化を顧客との約束から考える
技術を持つ候補先との警備M&Aでは、設備を入れれば直ちに人件費が減るという計画に飛び付かないことです。顧客が購入しているのは機器そのものではなく、必要な対応が行われる警備サービスだからです。現場で人が担う判断、顧客との連絡、機器で補助できる作業を分けると、変更できる範囲を検討しやすくなります。
現在の契約が人数や勤務時間を定めている場合、技術導入後も同じ契約条件が続くのかを確認します。業務の進め方が変わる提案には、顧客側の検討や合意が必要になることもあります。売却前の説明資料では、導入できそうな現場と、顧客との協議が済んだ現場を区分し、未合意の削減効果を確定利益へ含めないことが大切です。
新しい機器に伴う負担には、購入代金のほかに保守、更新、操作教育、問い合わせ対応などがあります。負担する主体が警備会社なのか顧客なのかでも採算が変わります。買い手が導入計画を示した場合には、削減できる費用だけでなく、誰が何を新たに担当し、どの契約で回収するかまで確認すると比較が具体的になります。
現場責任者の役割は、技術を入れるほど軽くなると決め付けられません。従来の勤務管理に加え、機器の状態を理解し、顧客への説明を担う場合も考えられるからです。新しい役割に対応する教育と、その時間の確保まで計画に含めることで、人を大切にするという方針を勤務の現実へ反映させることができます。
複数の分野を持つ会社の警備M&Aでは、分野ごとに収益と承継課題を区分して示します。大型施設への常駐と、専門性の異なる警備を、一つの平均単価で説明すると必要な体制が伝わりません。共通管理できる機能と、個別の経験や配置条件が必要な機能を分けることで、候補先との事業上の適合性を確かめられます。
この案件のような過半数取得では、経営上の支配権を取得することと、全株主が株式を手放すことを区別します。自社でも一部の株主が残る構成を検討するなら、その後の情報共有や配当、追加の株式取得について確認が必要です。公表された割合だけから、旧経営者の退任時期や残る株主との具体的な合意内容は判断できません。
269億9,900万円を55.1%で割った数値を、そのまま同規模の会社が売れる価格として使うことも適切ではありません。取引で与えられる権利、負債や現金、収益の見通しが揃っていないためです。警備員一人当たりの価格へ換算するより、自社に必要な技術や管理体制を誰が補えるかを考える事例として読む方が有用です。
セコム上信越の完全子会社化:公開買付けの価格を相場と取り違えない
公表事実:公開買付け後、2021年11月に株式交換を実行
セコムは2021年7月10日、セコム上信越への公開買付けの結果を発表しました。買付価格は1株6,350円で、結果公表上の所有割合は54.03%から88.03%へ変化しています。これは既に子会社であった上場企業の完全子会社化に向けた取引で、この時点だけで100%取得が完了したとは扱えません。[C10]
両社の事後開示書類によると、2021年8月6日に締結した契約に基づく株式交換が、同年11月1日に効力を生じています。セコム上信越は完全子会社となり、対象となる株主にはセコムの株式が交付されました。公開買付けと、その後の株式交換の段階を分けて理解する必要があります。[C11]
本稿の見解:株式の移転と警備運営の引き継ぎは別の確認になる
この事例は、地域のオーナー企業を初めて外部へ売却するケースと前提が大きく違います。既存の親子関係があり、上場株式を対象とする手続を経ています。したがって公開買付価格を中小警備会社の相場へ直接当てはめたり、一般的な売却手続の日数を読み取ったりするための事例としては扱わないことが重要です。
オーナーにとって参考になるのは、所有関係を完成させるまでに複数の段階があるという点です。基本合意、契約、株式の移転、経営者の退任を同じ日として考えると、誰が顧客へ説明し、誰が現場の判断をするのかが曖昧になります。自社の取引では、株主としての立場と日々の業務上の役割を分けた予定が必要です。
代金を現金で受け取る提案と、買い手の株式を受け取る提案も、額面だけでは比較できません。後者では受け取った株式の価格変動や換金の条件が、その後の生活や資金計画に関わります。警備事業の運営を託す判断と、どのような財産をいつ受け取るかという株主の判断を分けて検討すると、条件の見落としを減らせます。
会社の株主が変わる日と、顧客向けの請求や連絡の運用を変える日も、必ずしも一致させる必要はありません。名称、窓口、振込先などの変更がある場合には、それぞれの必要性と通知時期を確認します。所有関係の変更を理由に顧客対応を一斉に切り替える計画なら、現場と事務の双方が対応できるかを検証したいところです。
警備M&A後に本社機能を統合する場面では、価格の承認、苦情への回答、人員の追加といった判断がどこへ移るのかを示します。旧社長への連絡だけを止めても、代わりの決定者が不明なら警備員や顧客が困ります。通常の承認に加え、担当者が不在のときの判断先まで明確にして、取引後の責任の所在を共有することが大切です。
経営者が現場へ安心を伝える際にも、株主が変わっても何も変わらない、と広く約束し過ぎないことです。勤務条件や管理方法に検討中の事項があるなら、決まったことと協議中のことを分けて説明します。伝えた内容を記録しておけば、後から異なる説明が広まり、従業員の不信につながる事態を防ぎやすくなります。
公開資料から分かるのは取引の法的な段階や開示された条件までで、個々の営業所にどのような負担が生じたかまでは分かりません。この限界を踏まえ、自社では引き継ぎ後の受注、勤務、請求が支障なく続いたかを別に確認します。株式の移転完了だけをもって、警備サービスの承継も終わったと判断しない姿勢が必要です。
警備M&Aの6事例を、自社の売却準備へ落とし込む
警備内容と取得する持分を揃えて比較する
六つの取引は、警備業という共通点があっても、買い手が取得する範囲と運営上の狙いが異なります。比較表では、公表された取得割合と金額の扱いを整理し、本稿がオーナーに勧める確認事項を別欄に置きました。各社で問題が起きたという一覧ではなく、自社の説明資料を作るための着眼点として使ってください。
| 対象と取引 | 金額を読む際の注意 | 本稿の見解:売却前の確認 |
|---|---|---|
| 五大テック/100%取得 | 後日の有報で現金対価・取得原価を確認。関連費用は別。 | 施設の契約時間と交代要員を対応させる。 |
| ISA・SSS/各100%取得 | 取得価額は非開示。評価方法から倍率を推定しない。 | 受注変更から勤務実績、請求までをたどる。 |
| アークグループ2社/各100%取得 | 当該発表には株式取得対価の記載がない。 | 採用から継続勤務に至る過程を示す。 |
| CSP東北/31%から67%へ | 取得原価には既存保有分の時価が含まれる。 | 地域拠点ごとの機能と追加取得後の役割を確認する。 |
| セノン/55.1%取得 | 普通株式の金額と概算関連費用を分離する。 | 技術導入と顧客の契約条件を照らす。 |
| セコム上信越/完全子会社化 | 公開買付価格を中小企業の売却倍率へ転用しない。 | 株式の移転と日常の判断体制を分ける。 |
最初に揃えるのは、株式全体の譲渡なのか、一部の追加取得なのかという比較の単位です。その次に、警備の種類、対象地域、顧客構成、勤務体制を合わせます。この順序を逆にして金額だけを抜き出すと、同じ警備会社でも運営条件が違うことを見落とし、自社への期待価格を誤って設定する原因になります。
警備M&Aの説明資料では、契約・勤務実績・収益を同じ現場でつなぐ
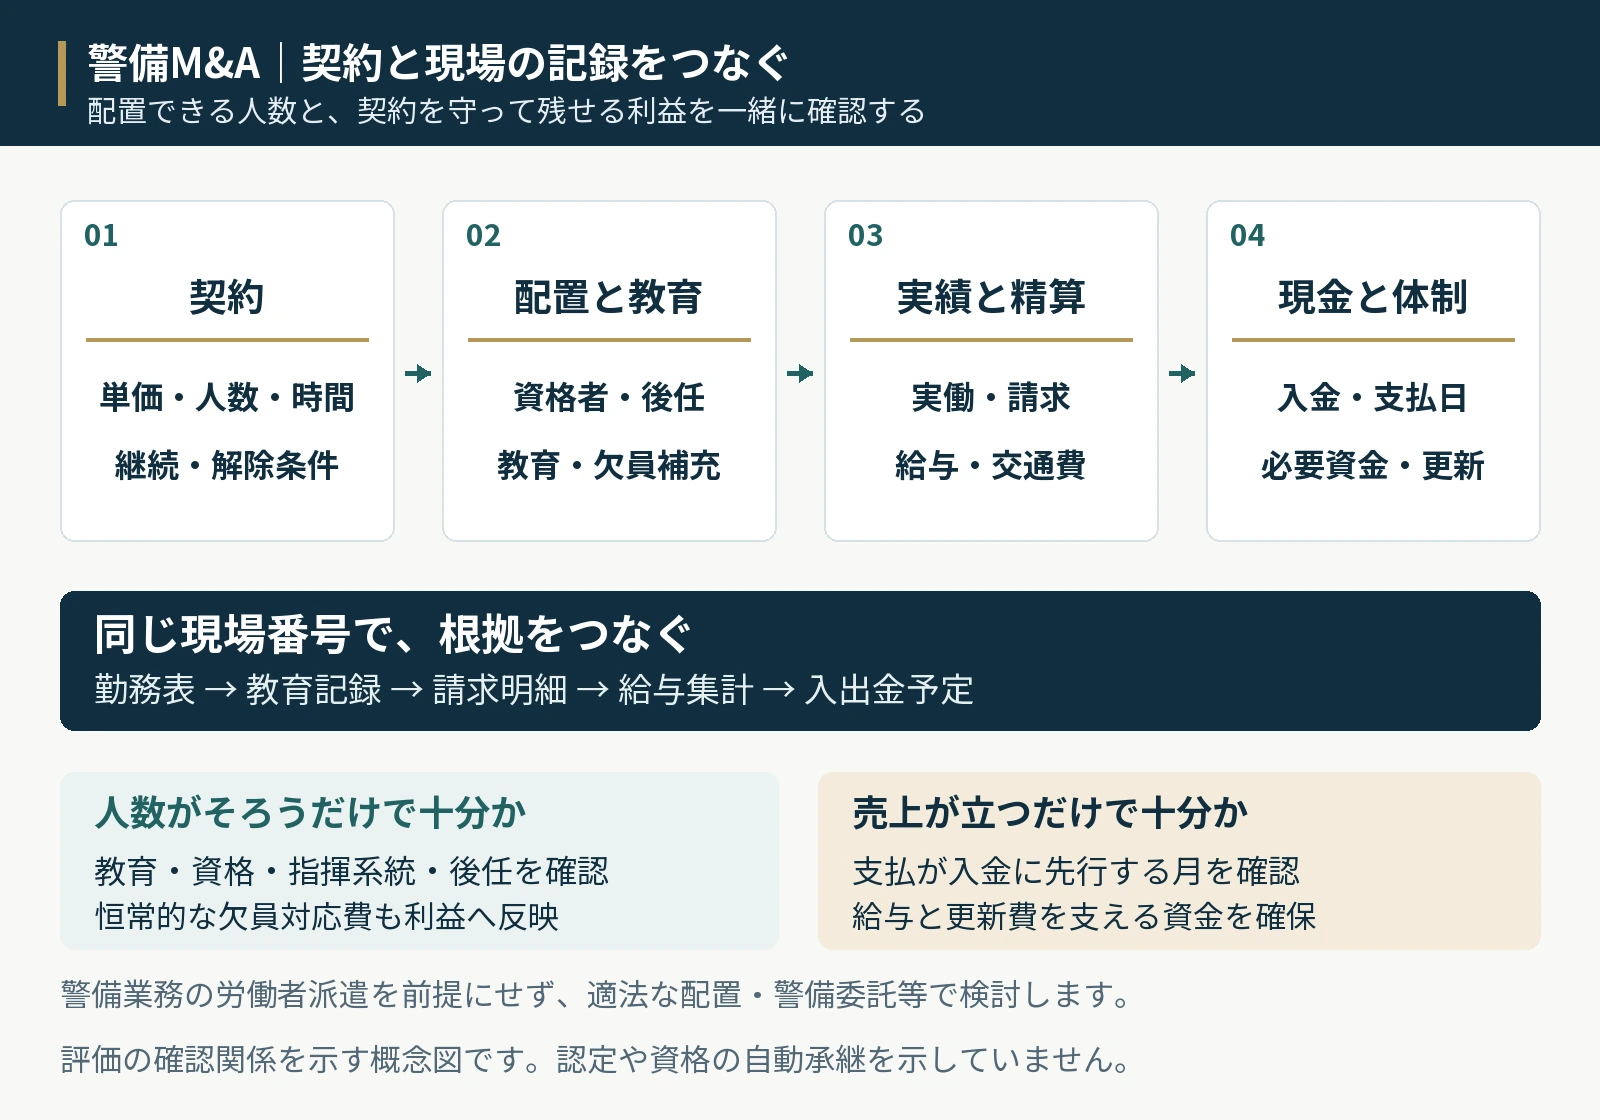
オーナーが準備する資料は、別々の一覧を増やすより、同じ現場について情報がつながる形を目指します。契約に記載した業務と時間、実際に配置した体制、請求と原価の実績を照合できれば、買い手は自社の運営に必要な条件を読み取れます。不一致があれば理由を先に整理し、確認作業を単なる書類提出で終わらせないことです。
契約側では、顧客が求める警備内容と、社長や営業担当者が口頭で引き受けてきた約束を確認します。契約更新までに見直せるものと、すぐには変更できないものを分けておくと、買い手の改善案を現実的に検討できます。単価の改定余地があることと、改定が既に合意されていることは、売却資料でも区別して示します。
勤務側では、在籍人数の説明を、契約を守るための体制の説明へ進めます。通常勤務だけでなく、教育や休暇を取れる仕組み、責任者の後任、欠員時に本社へ相談する方法も対象です。人員を余分に抱えることを一律に否定せず、その余力がどの契約の継続に必要かを説明できれば、削減案の妥当性も話し合いやすくなります。
収益側では、売上の計上と給与・外注費の負担が、同じ期間の業務を表しているかを確かめます。未請求分や後から確定する勤務実績があるなら、その取扱いを示します。こうした整理は価格を高く見せる作業ではなく、経営者が交代した後も利益を把握できる会社かどうかを確認するための準備になります。
認定、営業所、役員や指導教育に関わる体制も、取引後の姿に即して個別に確認します。株式を取得する事例を読んだからといって、自社でも必要な確認や手続が同じになるとは限りません。誰が運営主体となり、誰が責任を担う計画なのかを先に整理し、必要な手続と人員の準備を専門家や関係窓口へ確かめる順序が重要です。
最後に、候補先の提案を現在の現場へ当てはめて話し合います。採用支援を受けるなら教育を担当する人、拠点を統合するなら管理者の訪問、技術を導入するなら顧客との調整が具体的な論点です。警備M&Aの事例は、自社の価格を保証する材料ではありません。引き継ぐ警備の条件を、相手と確かめる問いを増やすために活用できます。
警備M&Aの価値評価は、契約を守って残せる現場利益から始める
この章では、警備会社の全株式を売却する場合の評価を考えます。後半の仮定例は、自社不動産を持たず、通常の警備資産と必要現金2,600万円、正常運転資本3,900万円を企業価値に含める定義です。契約、人員、資金の条件をそろえ、利益と資産を重ねて数えないことを重視します。
警備M&Aの採算確認では、契約金額と配置費用を同じ現場番号で照合する
警備会社の売上が増えていても、現場へ人を配置するための費用がそれ以上に増えていれば、価値向上にはつながりません。月額契約、日額契約、追加配置の単価を区別し、契約上の請求額と実際の請求額を照合します。値引き、欠員による減額、請求できなかった延長対応まで現場単位で把握します。
原価には基本給だけでなく、時間外・深夜等の割増、会社負担の社会保険、交通費、制服や装備、教育、採用の負担があります。給与台帳の数字を全現場へ均等配分すると、遠方現場や夜勤の重さを見落とします。まず直接対応する費用を結び、共通の管制・管理費は配賦根拠を示します。
本稿の見解では、警備M&Aの価格交渉の基礎資料は「現場別の売上順位」より「履行後に残る利益一覧」が有効です。契約時間、配置実績、追加対応、欠員回数、顧客承認済み請求を並べます。良い現場が少数の赤字現場を支えている状態なのか、営業所全体で安定して利益が残るのかを説明できます。
施設・交通誘導・イベントでは、受注の残り方が違う
施設警備の月額契約は、配置時間が固定されるほど人件費上昇の影響を受けます。長期取引であっても更新時の競争、仕様変更、施設閉鎖などを確認します。継続年数だけを評価根拠にせず、次の更新時期、価格改定の経緯、配置削減や業務追加が利益にどう影響するかを整理します。
交通誘導では、工事の進行、天候、中止、施工会社の都合によって配置日数が変わります。内示の日数をすべて確定売上として扱わず、実績稼働、キャンセル条件、当日の増員依頼を確認します。同じ取引先でも現場ごとに指示系統と請求承認が異なるため、回収まで含めて採算を検証します。
イベントや雑踏警備は、特定開催日に人員と管理者が集中し、毎月の固定契約とは資金や採用の動きが異なります。前年開催の売上が今年も続くとは限らず、受注確度を分ける必要があります。大型案件の売上だけでなく、事前準備、現地確認、当日管理、終了後の精算費用を含めて評価します。
警備M&Aの欠員リスクは、応援単価と管理者の負担から調べる
欠員が出たとき、社長や営業所長が現場へ入ることで契約を維持している会社では、その働き方が買収後も続くかが問題です。表面上の配置原価に出ていない管理者の現場時間を集計し、営業や教育が止まっていないかも見ます。後任に同じ無理を求めず、代替できる体制の費用を見積もります。
自社の予備要員、勤務調整、適法な他警備会社への業務委託は、費用と責任の形が異なります。「応援」で一括処理せず、誰が雇用し、誰の管理で業務を行い、どの契約へ請求するかを確認します。警備業務への労働者派遣禁止等を無視した人員調達を、正常な収益の前提にはできません。労働者派遣法第4条〔VAL11〕
警備M&Aで欠員対策の価値を確かめる際は、予備要員を減らせば利益が増えると短絡しないことが大切です。休暇や教育、急病に対応できなければ、残業や契約違反の費用が後から増えます。本稿では、必要な余力を持った配置と、その費用を顧客単価で回収できることを、一体の価値として捉えます。
警備M&Aの採用費評価では、定着して配置できた人数を確認する
求人広告の費用を採用人数で割るだけでは、人材確保の実態をつかめません。応募、面接、入社、教育修了、初回配置、その後の定着までを追い、どの段階で離脱するかを確かめます。入社直後に退職が多ければ、制服の再手配や教育担当の時間も繰り返し発生し、正常利益を圧迫します。
警備M&Aの評価対象年度に採用を一時的に止めて利益が改善した場合は、翌年に契約を維持できる人数が残るかを点検します。定年、本人の勤務希望、通勤範囲、夜勤の可否を踏まえ、必要な補充数を見積もります。人員台帳の在籍者数と、実際に受注へ割り当てられる人数の違いを、買収候補へ説明する必要があります。
募集条件を改善しても、既存隊員との待遇差が拡大すれば離職につながる可能性があります。新規採用だけに使う費用と、既存人員を維持する賃金・手当の見直しを分けます。採用補助金などがあれば対象期間と支給条件を確認し、期限のある収入で恒常的な人件費を低く見せないようにします。
警備M&Aでは教育と資格者配置を維持した利益を評価する
警備員の教育は、受注が少ないときだけ行う任意の販促活動ではありません。警視庁は警備員教育の法的根拠と、資格・経験等によって異なる教育時間を示しています。評価資料では一律の時間を人数へ掛けるのではなく、実際の対象者、教育計画、実施記録、指導担当を照合します。警備員教育の取扱い〔VAL01〕
教育の費用には、講師料や会場費のほか、受講者の労働時間に対応する賃金、教育中の代替配置、指導担当者の管理負担があります。業務上義務づけられた研修等は、労働時間としての取扱いを確認します。実施した教育を無給扱いして高く見える利益を、買収後の正常利益として採用しません。研修・教育訓練と労働時間〔VAL02〕
本稿の見解では、警備M&Aで資格者の人数だけを価値の根拠にするより、どの営業所・業務・勤務帯を担当できるかを示す方が重要です。退任予定の経営者へ必要な役割が集中していれば、後任費用を計上します。資格者の配置と通常の現場稼働を同時に成立させ、法令遵守の費用を負担した後の利益を評価します。
夜間対応と移動距離が、同じ警備単価の利益を変える
同じ日額単価でも、勤務地までの交通費、集合場所への移動、車両手配、駐車料金、宿泊の有無によって会社の負担は変わります。移動時間の労働時間該当性は指示や実態を確認し、単に現場外だから費用不要とは判断しません。実際の支払と勤務記録を現場別の損益へ戻して検討します。
夜間や休日の突発対応がある場合は、現場隊員だけでなく、連絡を受ける管制担当や責任者の勤務も確認します。担当者の私用電話と善意に依存した体制を、買収後も無償で継続できるとは限りません。引継ぎ後の連絡窓口、交代要員、割増賃金、システム利用料を必要費用へ含めます。
警備M&Aの対象会社の営業地域が広くても、収益が安定するとは限りません。離れた少数現場のために管理者が長距離を移動し、近隣応援も難しければ、営業所の固定費が重くなります。現場の地図と勤務帯を重ねて見ると、集約できる範囲と維持に追加費用が必要な範囲を具体的に説明できます。
警備M&Aでは顧客継続を、契約・担当者・配置の三面で確認する
長い取引関係があっても、契約の相手が対象会社なのか、元請会社なのか、施設所有者なのかで確認先は違います。株主変更や事業移転についての通知・同意、再委託の条件、更新や解約の条項を読みます。経営者同士の親交だけで受注が続いている部分は、後任への引継ぎ方法まで考えます。
売上上位顧客への集中は、施設別・発注部門別・最終用途別に分解します。同じ企業の複数施設でも一括見直しされる場合があり、逆に施設ごとの意思決定が独立している場合もあります。終了が決まった現場と、継続中だが更新確認が必要な現場を混ぜず、利益予測へ反映します。
契約が続いても、担当隊員が一斉に離れると同じサービスを提供できません。顧客側の評価、現場責任者の役割、代替配置できる人員を合わせて示します。本稿では、確認済みの失注を利益から除いたうえで、同じ失注を再び倍率引下げの理由にしていないかも、交渉時に検証すべきと考えます。
機械警備の契約収入は、更新・解約・出動負担と一緒に評価する
機械警備の月額収入は反復する形でも、すべてが将来にわたり確実な利益になるわけではありません。契約開始、更新、解約、未収、値引きを月別に並べ、どの契約群が残っているかを確認します。導入時の工事収入と月額の監視等の収入を分けると、新規契約に頼る部分も見えてきます。
機器を設置してから回収する費用と、月額契約を続けるための保守・通信・監視・出動費は区別します。誤報や頻繁な出動が多い契約では、売上に比べて人員や車両の負担が重くなることがあります。解約件数だけでなく、継続契約ごとの対応履歴と機器交換履歴を収益へ結び付けます。
顧客の買い取り機器、警備会社の貸与機器、リース会社所有機器を識別し、契約終了時の撤去・返還・原状回復を確認します。基地局や監視サービスを外部へ委託する場合も、契約の継続条件と料金改定を調べます。顧客所有設備や預り保証金を、自社の余剰資産と混ぜて価格へ加えません。
警備M&Aの正常化利益と、給与を払える資金を切り分ける
警備M&Aの仮定例:正常化EBITDA3,300万円の内訳
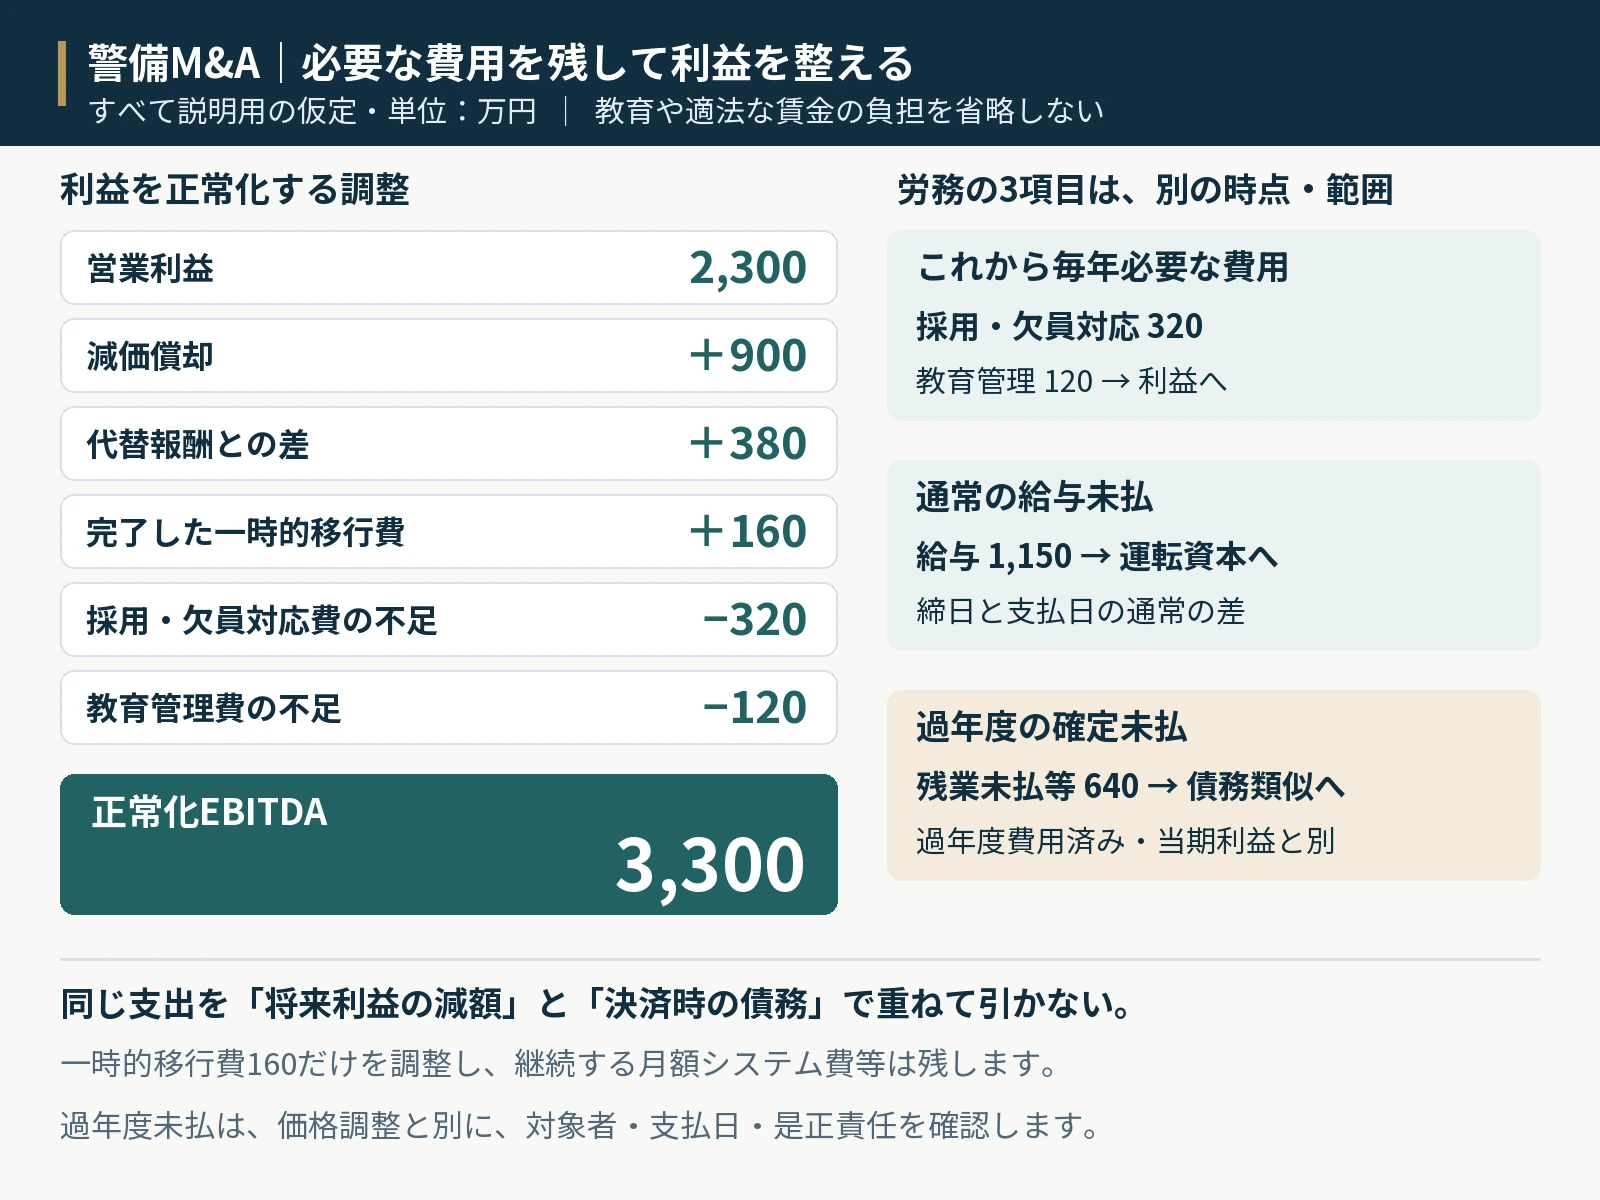
以下は施設警備等と機械警備を営む会社の説明用仮定で、実在企業の実績ではありません。単位は万円です。EBITDAは減価償却等の影響を除いて収益力を見る指標です。本例は営業利益2,300に償却900、代替報酬差380、完了したシステム移行費160を加え、恒常費用の不足440を引きます。
経営者の現在報酬は1,000、職務を引き継ぐ後任に必要な報酬は620と仮定します。差額だけを調整し、経営者が担ってきた営業、管制、指導業務がなくなるとは扱いません。現在の報酬が低く、後任費用の方が高い会社なら、同じ考え方で正常利益を減らす方向の調整が必要になります。
追加の採用・応援配置費320と教育管理費120は、今後も契約を適正に履行するために必要な年間負担の不足分です。給与管理システムの移行費160は、当期の営業費用に計上済みで完了した一回限りの作業とします。継続するシステム利用料は営業利益に残し、無条件に足し戻しません。
| 項目 | 加減額 | 根拠となる仮定 |
|---|---|---|
| 決算の営業利益 | 2,300 | 通常の給与・社会保険等を計上 |
| 減価償却費 | +900 | 資産計上した金融リースの償却を含む |
| 経営者の代替報酬差 | +380 | 現在1,000−後任620 |
| 完了済みシステム移行費 | +160 | 当期費用に含まれ、翌期は反復しない |
| 追加の採用・応援配置費 | −320 | 将来も必要な年間負担 |
| 追加の教育管理費 | −120 | 適正な教育・管理を続ける年間負担 |
| 正常化EBITDA | 3,300 | 2,300+900+380+160−320−120 |
採用・教育・労務管理の費用を、売却直前だけ削らない
毎年発生する採用費や教育費を「今回だけ」と説明して戻すと、継続できる利益より大きな数値になります。欠員が増えた理由、採用単価の変化、募集を止めた期間を並べ、適正に契約を履行するための費用を見ます。過去の平均が低くても、その体制では継続できないなら将来必要額を検討します。
従業員に必要な装備、安全対策、休暇時の代替配置などを後回しにしても、買収後に負担が残ります。費用の減少が業務改善によるものか、支出の先送りによるものかを確認します。勤怠や給与の処理を外注する場合も、導入時の整理費と月額運用費を区別して利益へ反映する必要があります。
本稿の見解では、警備会社の正常化とは、経営者に有利な費用を探して消す作業ではありません。適切な人数、教育、賃金、管理体制を維持したときの利益を示す作業です。法令遵守の費用を削った利益で高い価格を求めても、調査で前提が崩れ、条件変更や取引中断につながりかねません。
過年度の未払残業代と、通常の月末給与未払を分ける
勤怠記録と給与台帳を照合するときは、現場の勤務表だけで完結させません。引継ぎ、点呼、報告作成、業務上の研修、管制対応なども実態を確認します。厚生労働省は労働時間の適正な把握と適切な賃金支払いを求めています。顧客へ請求できない時間だから賃金も不要、という判断はできません。労働時間と賃金の確認〔VAL03〕
本例では、過年度分の確定した未払残業代等640があり、算定済みの付随負担も含むものとします。前期以前に費用計上済みで、今回の営業利益2,300には含まれません。決済時の債務類似項目へ置き、通常の期末未払給与1,150や、将来の採用・応援費320とは別の範囲とします。
価格から640を引けば労務問題が解決する、という意味ではありません。調査範囲、対象者、支払時期、支払責任、再発防止の体制を確認します。未調査部分がある場合は確定額と切り分けます。恒常的な労務費の不足は正常利益へ反映し、同じ過去債務を複数の価格項目から重ねて差し引きません。
警備M&Aに必要な資金は、顧客入金と給与支払の間隔から確認する
警備では、業務を提供してから勤務実績の承認、請求、入金までに時間がかかる一方、給与の支払日は先に到来することがあります。ここでいう先行支払いは、まだ働いていない分の賃金を前渡しする意味ではありません。売上の回収前に給与や社会保険料等を支払う資金の時間差を指します。
賃金には毎月一回以上・一定期日払い等の原則があり、顧客の入金が遅れたことを理由に給与支払いを自由に先延ばしすることはできません。月末残高だけで余裕を判断せず、給与日、社会保険料等の支払日、外部委託費、顧客別入金日を並べます。資金が最も少なくなる日を確認するためです。賃金の支払方法の原則〔VAL04〕
本例の必要現金2,600は、給与・社会保険・通常の支払いを継続する資金繰り表から必要とされた仮定額です。警備会社共通の月数や売上比率ではありません。この額を会社に残す定義でEVを評価するため、現金6,400を全額加算せず、必要額を超える3,800だけを株式価値へ加えます。
正常運転資本3,900万円と決済時4,100万円を比較する
売掛金などの営業資産から通常の営業負債を引いた運転資本は、日々の現金残高とは別に管理します。本例は現金と借入を含めず、通常の月次推移と契約構成を基に3,900を基準に置きます。年度末や大型行事の直後だけを取り出さず、通常受注を維持する残高として両者で合意する想定です。
決済時の売掛金は5,500、前払費用は450となり、通常給与の未払は1,150に増えています。これらをすべて同じ定義で計算すると4,100となり、正常基準を200上回ります。本例ではこの超過を株式価値へ加算します。売掛金は回収可能な金額とし、争いのある請求を額面のまま含めません。
期末未払給与は、通常の締め日と支払日のずれによる残高で、過年度の支払漏れ640とは区別しています。前受金300も通常営業負債として控除済みなので、同額を債務類似で再控除しません。必要現金2,600はこの通常負債の支払いを含む資金繰り上の必要額で、別の追加負債ではありません。
| 項目 | 正常基準 | 決済時 | 差額 |
|---|---|---|---|
| 回収可能な売掛金 | 5,300 | 5,500 | +200 |
| 保険等の営業前払費用 | 400 | 450 | +50 |
| 用品在庫 | 200 | 200 | 0 |
| 通常の買掛金 | −600 | −600 | 0 |
| 通常の期末未払給与 | −1,100 | −1,150 | −50 |
| 通常受注の前受金 | −300 | −300 | 0 |
| 運転資本合計 | 3,900 | 4,100 | +200 |
警備機器の更新費と金融リースを、会計処理までそろえる
機械警備の装置、通信機器、監視システム、車両は、保守期限や通信環境の変化に応じた更新が必要になります。帳簿上の残高が小さくても、買収後に交換が集中すれば資金負担は増えます。契約単位の設置時期、故障、保守費、撤去費を確認し、設備台帳と契約台帳を結び付けます。
本例は金融リースを資産計上しているため、その償却を900に含め、利息は営業利益の外で扱います。借入4,700とリース債務500を合わせた5,200を金融債務とします。リース料全額を営業費用に残す数値との比較では、EBITDAとEVと債務の定義を調整し、同じ500を再び差し引きません。
企業会計基準委員会のリース会計基準では、使用権資産、リース負債、利息、償却などの取扱いが定められています。評価時点の採用基準や早期適用の有無は会社ごとに確認します。会計処理が変わっただけで事業の現金創出力が増えたわけではなく、比較する利益の定義もそろえる必要があります。リースに関する会計基準〔VAL06〕
設備維持と運転資金増加を引いた後の現金創出力を確かめる
正常化EBITDA3,300から、説明上の営業対応税700、翌年の設備維持更新950、翌年の運転資本増加250を引くと1,400となります。これは利息と借入・金融リース元本を支払う前の簡略的な現金創出額です。実税率を示す計算でも、株主が自由に分配を受けられる額を示す計算でもありません。
完成して利用を開始した警備機器の未払260は、決済時点に既に存在する債務として別途調整します。翌年の維持更新950とは対象が異なり、同じ支出ではありません。また、決済時の運転資本超過200と、翌年に受注等へ対応する増加250も時点が違うため、相殺して一つの数字にしません。
設備投資をすべてEBITDAから引き、さらに投資負担を理由にEVからも同額を控除すると、重複した値下げになることがあります。通常の維持負担を倍率や将来予測へどう織り込んだかを確認します。買収候補が追加する新サービスの投資は、既存契約を維持する投資と分けて議論します。
| 項目 | 金額 | 計算の範囲 |
|---|---|---|
| 正常化EBITDA | 3,300 | 必要な恒常費用を調整した利益指標 |
| 仮定の営業対応税 | −700 | 実際の税率・納付額とは別 |
| 翌年の維持更新投資 | −950 | 既発生の完成機器未払260を含めない |
| 翌年の運転資本増加 | −250 | 決済時の超過200とは別の増加 |
| 簡略的な現金創出額 | 1,400 | 利払・借入等元本返済前 |
警備M&Aの評価倍率・株式価値・受取条件を分けて判断する
利益倍率・DCF・純資産を、警備契約の性質に合わせて使う
企業価値の検討には、資産負債から考える方法、比較対象の価値指標を用いる方法、将来収益から考える方法があります。中小M&Aの公的資料でも複数の評価手法が示されており、単一の計算で価格が自動的に決まるわけではありません。警備の種類や契約期間に合った前提を選ぶ必要があります。譲渡額の算定方法等〔VAL05〕
DCFを使うなら、契約群ごとの残存、更新、単価改定、配置費用を予測し、税、機器更新、運転資金の増減を反映した将来キャッシュフローを現在価値へ直します。解約のない永久契約を前提にしないことが重要です。借入返済前の事業CFには、それに整合する割引率と価値の定義を使います。
純資産の確認では、売掛金の回収、機器の所有者、保証金の回収条件、未払債務が重要です。ただし、警備契約を履行する人員や管理体制の価値は、帳簿にそのまま表れません。本稿では純資産を負債・資金の点検に使い、利益評価と照合する一方、両者の総額を機械的に足す方法は採りません。
3倍・4倍・5倍は、警備業の実測相場ではない
次の表は、正常化EBITDA3,300に仮定の倍率を掛け、評価条件が変わると価格がどう動くかを見るためのものです。3倍、4倍、5倍は本稿が説明に置いた数字で、警備会社の市場相場を示しません。公表された他社の取得価格についても、非公表の利益を推定して成約倍率を作ることはしません。
比較に使う価格が株式対価なのか、現金や金融債務を調整した企業価値なのかで倍率は変わります。利益も決算実績、正常化後、将来計画では異なります。人が中心の施設警備と、装置を継続更新する機械警備の間でも、投資や解約の条件をそろえずに同じ倍率を当てはめることはできません。
本例では倍率が一つ上がるごとにEVと全株式価値が3,300増えます。しかし、倍率を高くする主張だけでは買収候補を説得できません。契約の継続確認、適正な勤務体制、教育記録、設備更新、資金繰りを提示し、どの不確実性が減ったのかを具体的に示すことが価格交渉の土台になります。
| 仮定倍率 | 正常化EBITDA | EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|
| 3倍 | 3,300 | 9,900 | −2,100 | 7,800 |
| 4倍 | 3,300 | 13,200 | −2,100 | 11,100 |
| 5倍 | 3,300 | 16,500 | −2,100 | 14,400 |
警備M&Aの価格計算例:EV1億3,200万円から全株式価値1億1,100万円へ
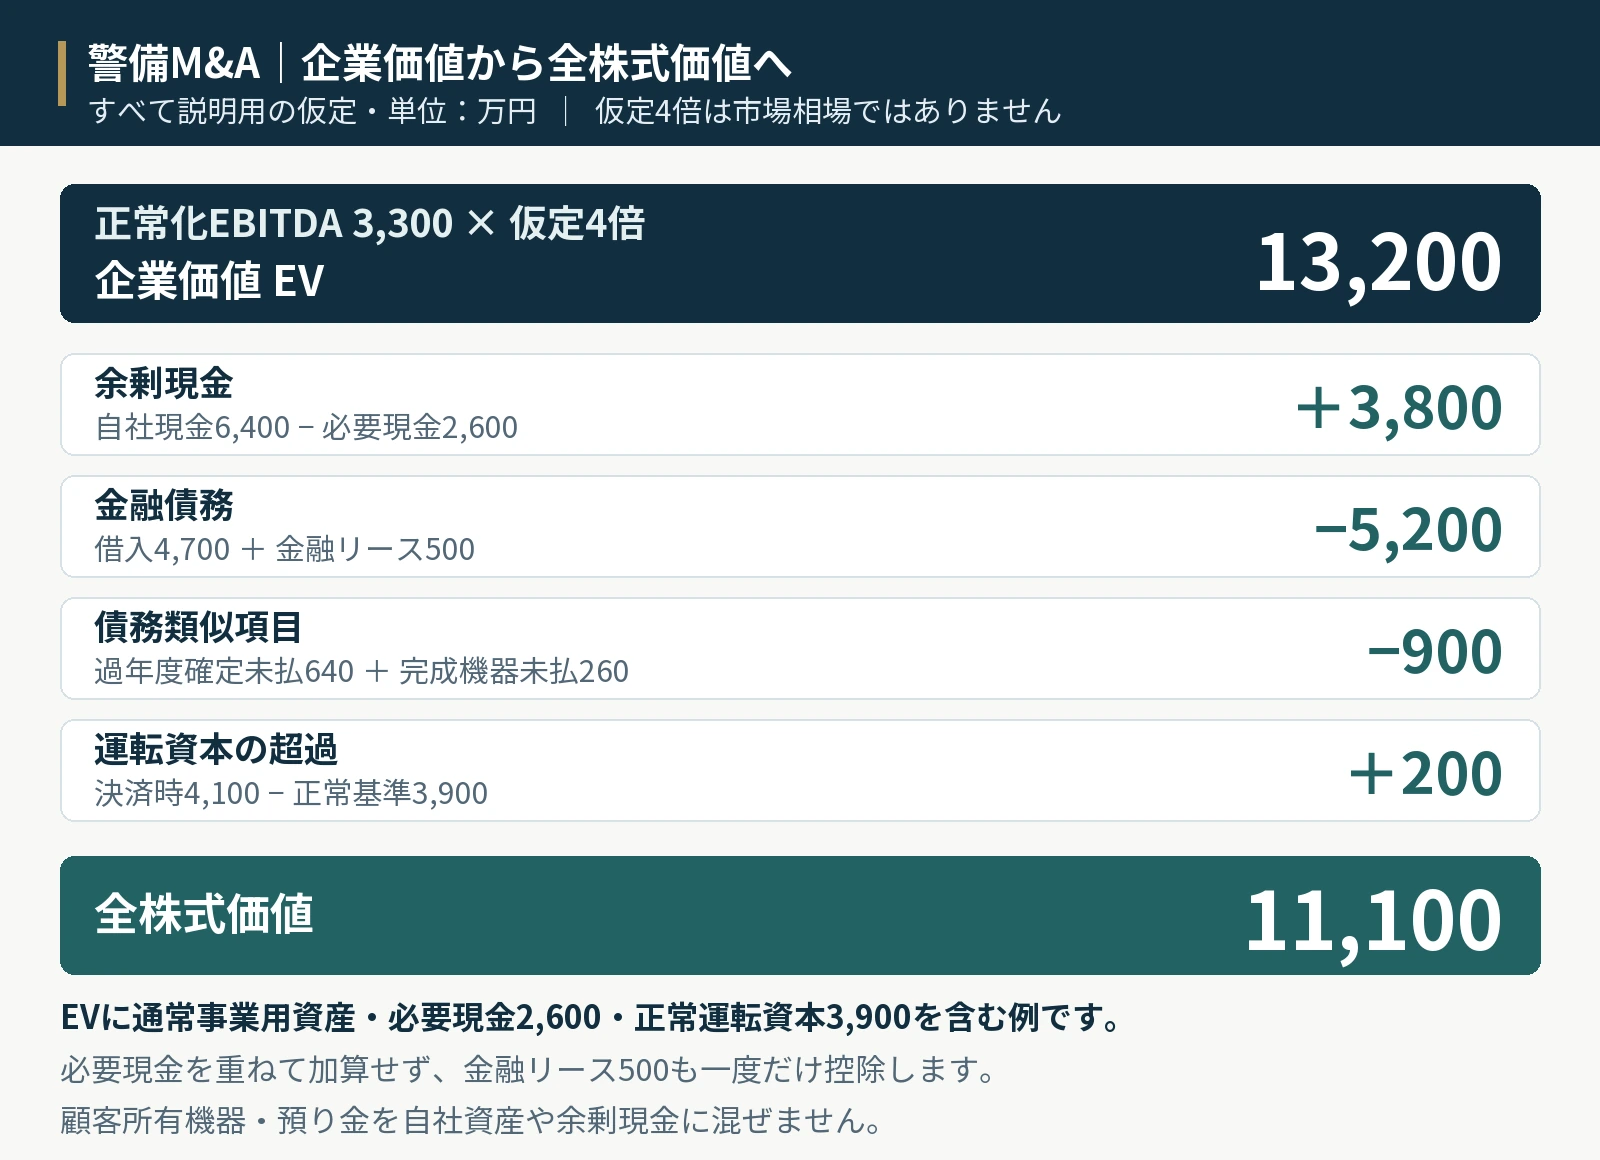
仮定4倍の中心例は、3,300×4=13,200のEVです。このEVには、通常の事業資産と必要現金2,600、正常運転資本3,900が含まれます。自社現金6,400から必要額を除いた余剰3,800を加え、金融債務5,200と債務類似900を引き、運転資本超過200を加算します。
その結果、全株式価値は11,100です。債務類似900は、過年度の確定未払残業代等640と完成警備機器未払260の合計です。通常未払給与1,150は運転資本へ含まれており、ここへ再計上しません。取引の定義に沿って、各残高がどこに一度だけ入るかを明細で確認します。
本例の現金には、顧客から保管を託された資金や返還義務と結び付く預り保証金、使用制限のある資金を含めていません。実際に存在する場合は返還義務と資金の制約を調べ、余剰現金へ混ぜない別枠の整理が必要です。個人所有の車両や物件も、会社の株式と一緒に自動的に売却されるとは扱いません。
| 項目 | 加減額 | 内訳 |
|---|---|---|
| 事業継続を前提にしたEV | 13,200 | 正常化EBITDA3,300×仮定4倍 |
| 余剰現金 | +3,800 | 自社現金6,400−必要現金2,600 |
| 金融債務 | −5,200 | 借入4,700+金融リース500 |
| 債務類似項目 | −900 | 過年度未払残業代等640+完成機器未払260 |
| 運転資本超過 | +200 | 決済時4,100−正常基準3,900 |
| 全株式価値 | 11,100 | 13,200+3,800−5,200−900+200 |
赤字営業所や一部事業の譲渡は、全社売却と別に試算する
赤字営業所でも、赤字の原因が一時的な欠員や契約移行なのか、採算の合わない単価なのかで検討は変わります。閉鎖すれば黒字化するという計画も、残る管理費、従業員の配置転換、顧客対応を計算する必要があります。赤字利益へ正の倍率を掛けるだけで、警備M&Aの実現可能性を判断することはできません。
施設警備の一部、特定地域、機械警備契約だけを移す場合は、引き継ぐ顧客契約、人員、装置、監視・出動の委託関係、未収と前受の範囲を定めます。本社の管理機能を元の会社へ残したまま利益だけ切り出すと、独立して事業を続けるための費用が不足し、評価が過大になるおそれがあります。
株式を譲る場合の対価の受取人は株主ですが、法人が事業や設備を譲る場合は譲渡法人へ代金が入ります。少数株式の譲渡では、全株式価値の単純な持分按分が合意価格になるとは限りません。誰が何を受け取り、どの契約や責任が残るかを定めてから、手取りと売却後の負担を比較します。
人員融通や営業所統合の効果は、実現条件を引いた後に評価する
買収候補の現場と近い地域であれば、管理や採用の効率化を期待できる場合があります。しかし、隊員の勤務希望、通勤範囲、業務区分、資格、教育状況が合わなければ、予定どおりの配置はできません。対象会社だけで得られる利益と、買収候補の体制があって初めて得られる利益を分けます。
警備M&A後に管制システムを共通化する場合も、移行費、教育、並行運用、契約データの整理、顧客への確認が必要です。機械警備の監視や出動の統合には、サービス仕様と関係する要件を確認します。単に拠点を減らすことで費用が減るという計算ではなく、同じサービスを維持できるかを先に検討します。
統合効果を利益へ全額加算し、その同じ効果を理由に倍率をさらに上げれば、価値の二重評価につながります。本稿の見解では、単独で残る利益、統合による追加利益、実行費用を三つに分ける説明が有効です。実現時期や担当者まで具体化できる買収候補ほど、提示条件を比較しやすくなります。
契約維持を条件にする追加対価は、測定方法まで確認する
警備M&A後の契約継続率や利益に応じて追加対価を払うアーンアウトでは、何を維持したとみなすかが重要です。施設数、月額売上、粗利、契約更新のいずれを測るかで結果は変わります。現場が統合された場合や、買収候補の判断で値上げ・解約を行う場合の計算も、先に決めておく必要があります。
警備M&Aの対価は、確定して受け取る額、条件を満たしたときの追加額、補償等のための留保金を別に並べます。顧客解約に経営者の責任がない場合の扱い、上限、支払期限、資料閲覧、相殺の範囲も確認します。高い総額だけを比べず、保証解除や一定期間の経営者残留義務と合わせて、実際の負担を判断します。
分割で受け取ることと、課税される年が分かれることは同じではありません。所得計上は入金日だけで決まるとは限らず、対価が確定する契約条件などを確認します。受取人が個人か法人かも含めて税務を検討し、後払い対価が残るときは、支払能力と納税資金の両方を確かめます。収入金額の計算の考え方〔VAL10〕
個人株主の通常課税を仮定すると、今回の手取りは8,971.65万円
税引後の金額を考えるため、日本居住の個人が2026年に一般株式等を譲渡する例を置きます。株式対価11,100、証拠で確認できる取得費1,800、控除可能な売却費用300とし、税の特例等は使わない仮定です。譲渡益は11,100−1,800−300=9,000となり、対価全額に課税する計算ではありません。
一般株式等の通常の所得税・住民税と復興特別所得税を合わせた20.315%で計算すると、税は1,828.35となります。今回の対価から実際に払う費用300と税を除いた額は8,971.65です。取得費は譲渡益を求めるときに使う過去の支出なので、今回入金からもう一度差し引くことはしません。株式譲渡の課税〔VAL07〕
相続や贈与で取得した株式は、取得費の確認方法にも注意が必要です。また、高額所得に関する追加課税や他の所得、適用する年の制度によって結果は変わります。本例はそれらの追加負担がない前提で、法人や事業譲渡には適用しません。複数株主の場合は、取得費と手取りを一人ずつ計算します。取得費〔VAL08〕、高額所得の課税特例〔VAL09〕
| 項目 | 金額 | 計算・注意 |
|---|---|---|
| 株式の譲渡対価 | 11,100 | 一括で受け取る仮定 |
| 株式の取得費 | 1,800 | 過去の取得に関する費用 |
| 控除可能な売却費用 | 300 | 今回の支出 |
| 課税対象の譲渡益 | 9,000 | 11,100−1,800−300 |
| 通常計算による仮の税額 | 1,828.35 | 9,000×20.315% |
| 今回の税引後手取り | 8,971.65 | 11,100−300−1,828.35 |
警備M&Aを進める実務:契約・人員・給与の引継ぎを一緒に設計する
警備M&Aでのオーナーの退任条件を、担当業務から決める
「売却後は半年だけ顧問として残る」と決めても、何を終えたら退任できるかが曖昧なら、夜間の問い合わせや顧客対応がいつまでも元経営者に戻ります。最初に、直近数か月に社長が判断した仕事を書き出してください。契約更新、単価改定、欠員対応、採用の最終判断、事故報告などを、発生頻度と代わりに判断できる人に分けます。
そのうえで、引継ぎが必要な顧客、決裁権限、管理者への教育、移行後の連絡窓口を定義します。重要なのは、社長の連絡先を買い手に渡して終わりにしないことです。新しい責任者が実際に一度判断し、社内に記録を残し、顧客や従業員が新しい窓口を認識できた段階を、担当業務ごとの完了条件にします。
当編集部の見解では、警備M&Aの準備の優先順位は「社長の全業務を標準化する」より「社長に戻らない仕事を一つずつ増やす」ことです。短期間で完全な組織を作ろうとするより、毎週繰り返す判断を管理者へ移し、その判断を支える情報を整える方が、買い手も承継後の負担を見積もりやすくなります。
売上の説明を、契約から入金までたどれる形にする
売上台帳に大口顧客名と金額を並べるだけでは、その売上を来期も維持できる理由が伝わりません。顧客ごとに、契約期間、更新時期、受託業務、請求条件、必要な配置体制、現場責任者、回収状況がつながる索引を作ります。資料が別々の部署にあっても、同じ現場コードで参照できれば、初めから大規模なシステムを導入する必要はありません。
月次の試算表と、配置・勤務の実績、請求額、給与計算の対象期間には、締め日の違いが出ることがあります。差異があること自体を隠すより、未請求、翌月調整、立替精算などの理由を示しましょう。買い手が確認したいのは、数字が一見きれいなことより、修正が必要なときに原因を追って再計算できることです。
ここでも現場の警備内容を無制限に開示する必要はありません。初期段階は匿名の現場コードと集計値で説明し、秘密保持と閲覧権限が整った段階で必要な原資料に進みます。収益の再現性を確認する資料と、日常の警備を実施するための機密資料は、求められる範囲も開示時期も別に設計します。
段階開示で、顧客の安全と会社の信用を守る
警備M&Aの調査資料には、施設の情報、従業員の個人情報、顧客から預かったデータが混在しやすくなります。資料請求が来たからといって、既存の共有フォルダを丸ごと複製する運用は避けてください。財務・契約の評価に必要な項目、閲覧できる担当者、持出しの可否、交渉終了時の処理を、資料群ごとに決めます。
事業承継に伴う個人情報の取扱いには、利用目的や第三者提供に関する制度上の整理があります。ただし、M&Aという名称を付ければすべての情報を自由に渡せるわけではありません。個人情報保護委員会のガイドラインを確認し、取引段階とデータの性質に応じて、専門家と開示根拠・保護措置を整理します。[参考ROOT01]
入退室に関する認証情報や、警備上の弱点につながる詳細は、一般的な企業概要書に含めません。相手が競合会社の場合には、担当者を限定して専門家が確認結果だけを返す方法も検討します。売上集中や契約条件を評価する目的を満たしながら、顧客の安全に関係する情報の流通を最小限に抑える発想が必要です。
警備M&Aの買い手は、取得代金と承継後の運転資金の両方を確認する
買い手が株式代金を用意できても、承継後の会社が予定どおり給与や社会保険料を支払えるとは限りません。買収資金の出所、資金調達の条件、買収後に対象会社へ負担させる支払い、経営管理費などを確認します。売却直後の現預金の移動が、次の給与支払日や顧客からの入金予定に与える影響まで表にしてください。
中小M&Aガイドライン第3版は、不適切な買い手による契約不履行や経営者保証などの問題への対応を強化しています。警備M&Aで譲渡を考えるオーナーも、提示価格だけに注目せず、買い手の実体や取引後の対応を確認する必要があります。確認した事実と、買い手が将来行うと約束した事項を分けて記録しましょう。[参考ROOT02]
当編集部は、買い手に「買収後の最初の資金繰りをどう管理するか」を説明してもらうことを勧めます。抽象的な成長方針より、給与、外注費、借入返済、設備更新が重なる月をどう乗り切るかに、警備事業への理解が現れます。対象会社のお金を使う計画があるなら、必要資金を残せる具体的な根拠を確認します。
警備M&Aの複数提案を、価格と受取条件が分かる共通の表で比較する
警備M&Aの提案書には、株式価値、企業価値、対象範囲を明記しない概算価格などが混在します。評価額の大きさをそのまま順位にせず、取得割合、借入金の扱い、現預金の残高条件、基準運転資金、後払い、価格調整、経営者の残留期間を同じ表に転記します。説明が足りない欄は、売り手側の推測で埋めないことが大切です。
また、従業員の処遇や教育投資について、方針の表明と具体的な実施義務を区別します。「雇用を重視する」という一文だけでは、勤務場所、給与体系、管理者の役割を判断できません。契約に落とす事項と、労働者への説明・協議で詰める事項を整理し、誰がいつ決めるのかまで確認します。
高い価格の提案でも、売り手が長期間の業績達成を求められたり、買い手の決定する費用配賦で追加対価が減ったりする条件なら、受取額の確実性は変わります。逆に、一括払いで保証解除の段取りが明確な提案は、表面の価格以外に評価できる要素があります。オーナー自身の優先順位を決めて比較してください。
保証解除を「買い手の約束」だけで完了させない
株式を譲渡したことと、オーナー個人の保証が外れたことは同じではありません。金融機関ごとに、対象債務、保証契約、担保、借換えの要否、必要書類と承認手順を確認します。買い手が引き受ける旨の売買契約上の約束だけで、金融機関に対する保証責任も消えると考えないでください。
実務では、解除や借換えを実行の条件にするか、同日の資金決済にどう組み込むかを、金融機関と法務担当者を交えて決めます。間に合わない場合に、先に株式だけを移すのか、実行を延期するのか、代替措置をどうするのかも事前に整理します。「いずれ対応する」という表現を残したまま、退任の日程だけを確定させるべきではありません。
警備事業では、顧客対応を続けるために元経営者が一定期間残ることもありますが、その役割と保証責任を混同しないでください。業務委託や顧問契約の期間、報酬、責任範囲を別に定め、保証に関する実行確認を独立した項目として管理します。役員登記の変更も、保証解除の証明の代わりにはなりません。
従業員への説明は、確定事項と協議事項を分ける
発表時に「すべて変わりません」と言い切り、その後に勤務や管理方法を変えると、不信感につながります。株主の変更、雇用主の変更の有無、予定する組織変更、今後協議する労働条件、質問の窓口を分けて説明してください。現場ごとに情報が伝わる時差も想定し、責任者ごとに違う説明が出ないよう準備します。
事業譲渡では、労働契約の移転について本人の真意に基づく承諾など、株式譲渡とは異なる検討が必要です。厚生労働省は事業譲渡等指針の改正を公表し、2026年5月25日から適用しています。過去のひな型をそのまま使わず、選んだ取引形態に合う説明・協議・同意の進め方を確認します。[参考ROOT03]
当編集部が重視するのは、説明会の開催件数より、各人が自分の勤務と相談先を理解できたかです。夜勤や交代勤務で一度の説明に参加できない人も想定します。質問を取りまとめ、回答が未定のものには担当者と回答時期を設定する方が、楽観的な一斉告知よりも引継ぎの不安を減らしやすくなります。
実行日には、事業が動き続けるための確認も置く
代金決済と株式の移転に関する手続だけで、実行日の確認を終えないようにします。法定の手続や必要な承認に加え、給与計算の責任者、顧客への請求、銀行取引の権限、保険、主要システムの管理主体を確認します。認定や営業所の体制については、事業の形態ごとに担当行政機関へ事前確認した内容と実行状況を照合します。
引継ぎの一覧表には、担当者の名前だけでなく、完了を示す資料と未完了時の連絡先を記載します。警備上の機密を含む詳細は、権限を持つ実務者の間で適切に移管します。警備M&Aの進行管理表には、その機密の内容自体を転載せず、必要な移管が確認されたかを記録する運用にすると管理範囲を明確にできます。
また、既存の取引先への通知が契約上必要か、承諾が要るか、単なる担当者変更の連絡でよいかを区別します。株式譲渡なら一切確認が不要、事業譲渡ならすべて同じ手続という理解は適切ではありません。個別契約に定められた支配権の変更や再委託等の条件を読み、重要な契約から順に整理します。
警備M&A後の配置・請求・給与を、最初の一巡で点検する
新体制の初日が無事に過ぎても、締め日に請求漏れが見つかったり、給与計算で手当の扱いが分からなくなったりすることがあります。そこで、警備M&A後の初月は、配置実績、勤怠、請求、給与、入金の一巡を点検します。旧経営者にしか分からない例外処理が残っていれば、その場で記録し、新しい責任者が次回処理できる状態にします。
点検には、欠員への対応回数、管理者の残業、請求差異、給与の訂正、顧客からの問い合わせなどを使えます。売上だけを見ると、管理部門の負担や現場の無理を見落とすおそれがあります。数値が悪化したときは、単に担当者を責めず、引き継いだ条件と実際の仕事量が合っているかを確認します。
移行の完了は、一定の日数が経過したことだけで判定しません。通常の更新や請求を新体制で処理でき、残った課題に責任者と期限があるかを確かめます。売り手に追加対価や一定期間の協力義務がある場合は、この点検結果が契約上の義務の判定と混ざらないよう、合意した基準に沿って扱ってください。
売却前の三か月を、資料と行動の組み合わせで使う
最初の月は、決算書だけでなく、契約一覧、営業所別の体制、現場別の損益と資金繰りを集め、どこに不明点があるかを把握します。二か月目は、原資料との照合や、経営者に集中した仕事の移管を進めます。三か月目は、整理した数字を使って価値評価と買い手候補の条件を検討する、という進め方が一例です。
これは成約までの標準期間や、三か月で売れるという意味ではありません。過去の勤怠や契約の確認に時間が必要なら、調査範囲を定めて対応します。未解決の問題を「売却後に買い手が直す」と一括して説明するより、判明した事実、現時点の対応、将来必要な費用を分けて示す方が、交渉の前提をそろえられます。
全資料が完璧になるまで相談を控える必要もありません。まず警備M&Aの流れを確認し、自社が準備段階なのか、買い手との条件調整に入れる段階なのかを整理してください。相談時には、売却の希望時期だけでなく、従業員、顧客、社名、退任後の生活について譲れない条件も共有すると方針が立てやすくなります。
警備M&Aで会社売却を検討するオーナーからよくある質問
警備員が多い会社なら、必ず高い価格になりますか?
警備M&Aの価格は、人数だけでは判断できません。在籍人数と実際に勤務できる人数、必要な資格や経験、担当業務、勤務可能な時間帯を分けて考える必要があります。同時に、教育、管理、採用、欠員への対応にかかる費用も確認します。人員が増えるほど管理負担も変わるため、売上を支える配置が継続できるかを説明することが大切です。
赤字の会社でも警備M&Aを検討できますか?
検討の余地はありますが、成約や価格は保証されません。赤字が単価と人件費の構造によるものか、一時的な要因かを分けます。改善に必要な採用費、教育費、資金不足も含めて買い手が引き受けられるかを確かめてください。買い手の人員を無条件で融通できると考えず、適法な業務体制と実現可能な改善計画が必要です。
警備会社の売却倍率は何倍が正解ですか?
公開情報だけから、すべての警備会社に通じる倍率を断定することはできません。取得割合、負債、現預金、利益の定義、取引時点が違う事例を単純比較しないでください。本記事の3倍・4倍・5倍は感応度を考えるための仮定です。自社の正常収益を計算し、契約継続や管理体制の違いを踏まえて、複数の方法で妥当性を検討します。
株式譲渡による警備M&Aでも、顧客契約の確認は必要ですか?
契約当事者である法人が続く場合でも、個別契約に通知や承諾の条項がある可能性があります。株主や経営体制の変更に関する条件、契約更新、再委託等の定めを確認してください。特に大口契約は、法務上の継続に加え、新しい経営体制について顧客がどう受け止めるかという実務上の確認も必要です。
取引先に知られずに検討を始められますか?
初期検討では、社名や顧客名を伏せた情報で買い手候補の関心を確認する方法があります。ただし、地域、業務内容、売上規模の組み合わせから推測される場合もあるため、匿名化しただけで特定されないとは限りません。開示先を絞り、秘密保持と開示範囲を設定したうえで、必要な確認を段階的に進めます。
個人保証が残ったまま売却しても大丈夫ですか?
残る保証の内容とリスクを個別に確認する必要があります。売買契約で買い手が解除を約束しても、それだけで債権者に対する責任が消えるわけではありません。金融機関等の手続と承認を確認し、解除・借換えの実行と株式譲渡の順序を設計してください。未完了なら、安易に完了扱いにせず、実行条件や代替策を専門家と詰めます。
機械警備の契約数は、そのまま資産価値として足せますか?
単純には足せません。継続収益として利益評価に織り込んだ契約を、別の資産として再加算すると二重計上になる可能性があります。契約の解約、機器の所有者、更新・撤去費、対応体制を確認します。顧客が所有する設備や預かり物を自社資産と扱わず、評価方法の中で何を既に含めたかを明示してください。
売却後すぐに経営から離れられますか?
社長が担っている仕事と、買い手側の受入れ体制によります。顧客への説明、管理者の育成、例外的な請求処理などが社長に集中していると、一定の協力期間を求められることがあります。退任希望日を伝えると同時に、誰へ何を移すのかを具体化し、期間、報酬、責任、完了条件を契約に合わせて整理しましょう。
警備M&Aの準備は、次の経営者へ説明できる一現場から始める
会社全体の資料を一度に整えようとして手が止まるなら、代表的な一現場を選びましょう。契約の条件、必要な配置、実績と給与、請求と入金、管理者の判断を順番にたどるだけでも、経営者しか知らない情報が見えてきます。その整理方法を他の現場に広げると、会社の強みと改善すべき点が具体的になります。
当編集部は、警備会社の価値を「安心を提供する仕事を、次の経営者が継続できる確かさ」と捉えます。これは数字を軽視する考え方ではありません。どの契約がどの体制で利益を生み、どれだけの現金が必要なのかを示すことで、数字の根拠が強くなります。価格の交渉と事業の承継を同じ資料で説明できる状態を目指してください。
売却を決める前の整理からご相談いただけます。
後継者、配置・教育体制、顧客契約、希望価格、退任時期のうち、いま最も気になっていることからお聞かせください。警備会社の会社売却をご検討の方へで支援内容を確認し、具体的な相談は譲渡希望企業様専用問い合わせフォームからお送りください。
参考文献・公表された一次情報
公表情報・制度の確認基準日は2026年9月20日です。取引の合意と実行、統計の対象期間、法制度の施行時期を区別しています。価値評価の倍率・計算例は説明用の仮定であり、警備業の市場相場を示すものではありません。
- 令和7年における警備業の概況 — 警察庁生活安全局生活安全企画課。公表・更新:2025年末対象・公表年月記載なし。確認:2026-09-20。
- 警備業の認定申請 — 警視庁。公表・更新:2024-07-26更新。確認:2026-09-20。
- 警備業法等の解釈運用基準 — 警察庁。公表・更新:2024-06-27。確認:2026-09-20。
- 警備業各種申請、届出関係添付書類一覧表 — 警視庁。確認:2026-09-20。
- 警備業の要件に関する規則(2026年9月20日確認) — e-Gov法令検索・国家公安委員会。公表・更新:2026-08-12施行の改正を含む。確認:2026-09-20。
- 令和8年国家公安委員会規則第14号 — 国家公安委員会。公表・更新:2026-06-24公布。確認:2026-09-20。
- 検定合格警備員の配置基準 — 警視庁。確認:2026-09-20。
- 警備員に対する教育時間 — 警視庁。公表・更新:2019-12-04更新。確認:2026-09-20。
- 機械警備業者の即応体制の整備の基準等に関する規則 — 北海道公安委員会。公表・更新:2005-11-25最終附則施行。確認:2026-09-20。
- 省力化投資促進プラン―警備業― — 警察庁。公表・更新:2025-12-22。確認:2026-09-20。
- 労務費の適切な転嫁のための価格交渉に関する指針(概要) — 内閣官房・公正取引委員会。公表・更新:2026-01-01改正。確認:2026-09-20。
- 賃金(最低賃金制度、賃金引上げ等) — 厚生労働省。確認:2026-09-20。
- 労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン — 厚生労働省・大阪労働局。公表・更新:2017-01-20策定。確認:2026-09-20。
- 労働者派遣事業の適正な運営の確保及び派遣労働者の保護等に関する法律 — 厚生労働省。確認:2026-09-20。
- 職場における熱中症対策が強化されます — 厚生労働省・新潟労働局。公表・更新:2025-06-01施行案内。確認:2026-09-20。
- 個人情報の保護に関する法律についてのガイドライン(通則編) — 個人情報保護委員会。確認:2026-09-20。
- 警備業法等の一部改正について(令和6年4月1日施行) — 京都府警察。公表・更新:2024-04-01施行案内。確認:2026-09-20。
- 東洋テック|五大テック株式会社の株式取得(連結子会社化)に関するお知らせ — 東洋テック。公表・更新:2022-04-28。確認:2026-09-20。
- 東洋テック|第59期有価証券報告書(2023年3月期) — 東洋テック。公表・更新:2023-06-19。確認:2026-09-20。
- エルテス|連結子会社によるISA株式会社、SSS株式会社の株式取得に関するお知らせ — エルテス。公表・更新:2022-03-10。確認:2026-09-20。
- エルテス|2023年2月期 第1四半期 決算説明資料 — エルテス。公表・更新:2022-07-14。確認:2026-09-20。
- アウトソーシング|アークグループ2社の子会社化に関するお知らせ — アウトソーシング(公表当時)。公表・更新:2021-10-08。確認:2026-09-20。
- セントラル警備保障|CSP東北株式会社の株式取得(子会社化)に関するお知らせ — セントラル警備保障。公表・更新:2021-06-25。確認:2026-09-20。
- セントラル警備保障|第50期有価証券報告書(2022年2月期) — セントラル警備保障。公表・更新:2022-05-27。確認:2026-09-20。
- セコム|株式会社セノンの株式の取得(子会社化)に関するお知らせ — セコム。公表・更新:2022-05-12。確認:2026-09-20。
- セコム|2023年3月期 第2四半期決算短信〔日本基準〕(連結) — セコム。公表・更新:2022-11-10。確認:2026-09-20。
- セコム|セコム上信越株式会社株式に対する公開買付けの結果に関するお知らせ — セコム。公表・更新:2021-07-10。確認:2026-09-20。
- セコム・セコム上信越|株式交換に係る事後開示書類 — セコム・セコム上信越。公表・更新:2021-11-01。確認:2026-09-20。
- 厚生労働省:労働時間の考え方『研修・教育訓練』等の取扱い(令和8年6月) — 厚生労働省。確認:2026-09-20。
- 厚生労働省:労働時間を適正に把握し正しく賃金を支払いましょう(令和6年9月) — 厚生労働省。確認:2026-09-20。
- 厚生労働省:賃金の支払方法に関する法律上の定めについて教えて下さい。 — 厚生労働省。確認:2026-09-20。
- 中小企業庁:中小M&Aガイドライン(第3版)・参考資料2『中小M&Aの譲渡額の算定方法』 — 中小企業庁。確認:2026-09-20。
- 企業会計基準委員会:企業会計基準第34号 リースに関する会計基準(2025年4月23日修正反映) — 企業会計基準委員会。確認:2026-09-20。
- 国税庁:No.1463 株式等を譲渡したときの課税(申告分離課税) — 国税庁。確認:2026-09-20。
- 国税庁:No.1464 譲渡した株式等の取得費 — 国税庁。確認:2026-09-20。
- 国税庁:No.2270 特定の基準所得金額の課税の特例 — 国税庁。確認:2026-09-20。
- 国税庁:No.2200 収入金額とその計算 — 国税庁。確認:2026-09-20。
- 事業譲渡等指針の一部改正について — 厚生労働省。公表・更新:2026-01-20告示、2026-05-25適用。確認:2026-09-20。
警備会社M&Aガイド
警備会社M&Aの業務別・地域別ガイド
警備会社の譲渡・会社売却では、施設警備、交通誘導警備、雑踏警備、機械警備、地域密着の取引先、警備業認定、指導教育責任者、教育記録、管制表、隊員さんの稼働状況まで整理することで、買い手に伝わる情報の精度が上がります。